
Global-Nusantara.id – Jakarta, 20 Agustus 2026 – Pengaturan Kuasa Wajib Pajak melalui Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 memunculkan diskursus mengenai batas kewenangan pemerintah dalam membentuk regulasi.
Tiga peneliti Universitas Mpu Tantular menyoroti persoalan tersebut melalui kajian akademik yang menempatkan asas legalitas, kepastian hukum, proporsionalitas serta perlindungan hak Wajib Pajak sebagai bagian penting dalam menilai ruang lingkup kewenangan Menteri Keuangan.
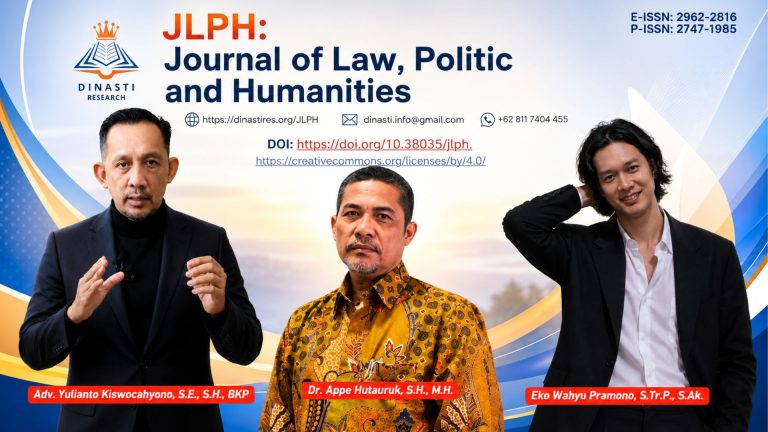
Kajian tersebut dituangkan dalam artikel ilmiah berjudul “Shifting Administrative Norms into Substantive Norms in Taxpayer Proxy Regulation: An Analysis of the Limits of the Minister of Finance’s Delegated Authority under PMK Number 44 of 2026.”
Artikel ditulis oleh Dr. Appe Hutauruk, S.H., M.H., Eko Wahyu Pramono, S.Tr.P., S.Ak., dan Adv. Yulianto Kiswocahyono, S.E., S.H., BKP.
Penelitian itu telah diterbitkan dalam Journal of Law, Politic and Humanities (JLPH) Volume 6 Nomor 5 pada 17 Agustus 2026, halaman 4365–4377.
Kajian mereka menempatkan satu persoalan penting, yakni kapan sebuah peraturan yang pada awalnya dimaksudkan sebagai aturan administratif mulai bergeser menjadi norma substantif karena menciptakan larangan, kewajiban, pembatasan atau konsekuensi hukum.
Setiap Kekuasaan Memiliki Batas
Salah satu penulis, Dr. Appe Hamonangan Hutauruk, S.H., M.H., dikenal sebagai dosen dan akademisi hukum, sekaligus salah satu aktivis Reformasi 1998 yang hingga kini konsisten berada di luar lingkar kekuasaan pemerintahan.
Appe melihat persoalan tersebut melalui perspektif hukum administrasi negara.
Menurutnya, adanya delegasi kewenangan kepada Menteri Keuangan tidak dapat dipahami sebagai pemberian kekuasaan tanpa batas.
“Kewenangan delegasi bukan cek kosong bagi pembentuk peraturan. Menteri Keuangan memang diberi kewenangan mengatur Kuasa Wajib Pajak, tetapi materi pengaturannya harus tetap berada dalam ruang lingkup dan tujuan yang ditentukan undang-undang,” ujar Appe.
Menurut Appe, setiap peraturan menteri harus memiliki hubungan yang jelas dengan mandat yang diberikan peraturan perundang-undangan di atasnya.
Persoalan menjadi lebih kompleks apabila regulasi pelaksana tidak lagi sekadar mengatur prosedur, tetapi mulai menciptakan larangan, kewajiban baru atau pembatasan hak.
“Persoalannya bukan hanya siapa pejabat yang membuat peraturan, tetapi apakah substansi yang dibuat masih berada dalam kewenangan yang diberikan kepadanya. Dalam negara hukum, setiap kekuasaan selalu mempunyai batas,” katanya.
Appe mengaitkan hal tersebut dengan doktrin ultra vires, yakni prinsip hukum administrasi yang membatasi pejabat atau organ pemerintahan agar tidak bertindak melampaui kewenangan yang diberikan oleh hukum.
Menurutnya, pembatasan kewenangan bukan berarti menghambat pemerintah menjalankan tugas administrasi.
Sebaliknya, pembatasan dibutuhkan agar setiap tindakan dan regulasi pemerintah mempunyai dasar hukum yang jelas.
“Administrasi perpajakan memang membutuhkan regulasi yang efektif. Tetapi efektivitas tidak dapat dilepaskan dari legalitas. Kalau regulasi sudah menyentuh atau membatasi hak seseorang, dasar hukumnya harus semakin jelas,” tegas Appe.
Profesionalitas Harus Berjalan Bersama Kepastian Hukum
Sementara itu, Eko Wahyu Pramono, S.Tr.P., S.Ak., dikenal sebagai praktisi pajak, pemegang Izin Kuasa Hukum (IKH) di Pengadilan Pajak, sekaligus Pendiri Adipati & Partners Law Office.
Eko menempatkan persoalan PMK 44/2026 dari sisi praktik perpajakan dan kepastian hukum.
Menurutnya, Kuasa Wajib Pajak tidak sekadar menjalankan fungsi administratif.
Kuasa juga dapat berperan membantu Wajib Pajak memahami regulasi, memenuhi kewajiban dengan benar dan melindungi haknya ketika terjadi perbedaan pendapat maupun sengketa perpajakan.
“Kuasa Wajib Pajak bukan sekadar orang yang membawa atau mengurus dokumen. Dalam praktiknya, kuasa membantu Wajib Pajak memahami regulasi yang kompleks, menjalankan kewajibannya dengan benar, sekaligus menjaga haknya ketika berhadapan dengan administrasi maupun sengketa perpajakan,” ujar Eko.
Ia menilai standar kompetensi, profesionalitas dan integritas terhadap Kuasa Wajib Pajak tetap dibutuhkan.
Namun standar tersebut harus disertai parameter yang jelas, terutama apabila suatu aturan dapat digunakan untuk menjatuhkan sanksi atau membatasi seseorang.
“Kalau suatu ketentuan dapat menjadi dasar untuk membatasi seseorang, menjatuhkan sanksi atau menimbulkan konsekuensi terhadap kedudukannya sebagai kuasa, parameternya harus jelas, objektif dan terukur,” katanya.
Eko juga mengingatkan pentingnya due process of law dalam setiap mekanisme pemeriksaan atau penilaian terhadap dugaan pelanggaran.
“Ketika seseorang dianggap melakukan pelanggaran, dia harus mengetahui apa yang dipersoalkan, apa dasar hukumnya, apa bukti yang digunakan dan diberikan kesempatan untuk memberikan klarifikasi maupun pembelaan,” ujarnya.
Menurutnya, penegakan profesionalitas tidak boleh berjalan dengan mengorbankan kepastian hukum.
“Profesionalitas harus ditegakkan. Tetapi profesionalitas tidak boleh menjadi alasan untuk mengabaikan kepastian hukum. Standarnya harus jelas dan prosesnya juga harus adil,” tegas Eko.
Kepentingan Negara dan Hak Wajib Pajak Harus Seimbang
Penulis lainnya, Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo, Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, menyoroti pentingnya keseimbangan antara kepentingan negara dan perlindungan hak Wajib Pajak.
Menurut Yulianto, negara memiliki kepentingan yang sah untuk memastikan Kuasa Wajib Pajak memiliki kompetensi dan integritas.
Namun ia mengingatkan agar pengawasan tidak berkembang menjadi pembatasan berlebihan terhadap hak Wajib Pajak.
“Negara tentu mempunyai kepentingan untuk memastikan Kuasa Wajib Pajak bekerja secara profesional, kompeten dan berintegritas. Tetapi pengawasan jangan sampai berkembang menjadi pembatasan yang berlebihan terhadap hak Wajib Pajak untuk menentukan siapa yang dipercaya mendampinginya,” ujar Yulianto.
Menurutnya, kepatuhan Wajib Pajak dan perlindungan terhadap hak masyarakat tidak seharusnya ditempatkan sebagai dua kepentingan yang saling berlawanan.
“Kita tidak boleh melihat kepatuhan hanya dari sisi kewajiban Wajib Pajak. Sistem perpajakan yang sehat juga harus menjamin hak Wajib Pajak, termasuk hak memperoleh pendampingan dan kepastian hukum ketika berhadapan dengan administrasi perpajakan,” katanya.
Yulianto juga menyoroti posisi otoritas perpajakan yang memiliki kewenangan administratif, akses informasi dan instrumen pemeriksaan berdasarkan undang-undang.
Dalam kondisi tersebut, menurutnya, keberadaan kuasa profesional menjadi penting untuk membantu Wajib Pajak memahami posisi hukumnya.
“Otoritas pajak mempunyai kewenangan, akses informasi dan instrumen pemeriksaan. Karena itu, keberadaan kuasa profesional diperlukan agar Wajib Pajak memahami posisi hukumnya dan memperoleh pendampingan ketika terdapat perbedaan pendapat ataupun sengketa,” ujar Yulianto.
Menurut Yulianto, tingkat kepercayaan masyarakat menjadi salah satu fondasi penting dalam membangun sistem perpajakan yang sehat.
“Sistem perpajakan yang kuat bukan hanya soal penerimaan negara dan angka kepatuhan. Kepercayaan juga dibangun melalui aturan yang jelas, transparan, proporsional dan memberikan kepastian hukum,” tegasnya.
Ia menambahkan bahwa agenda penerimaan negara tidak boleh berjalan dengan mengesampingkan perlindungan terhadap hak Wajib Pajak.
“Kepentingan negara harus berjalan bersama perlindungan hak Wajib Pajak. Dua hal ini tidak seharusnya dipertentangkan,” pungkas Yulianto.
Ketika Norma Administratif Bergeser Menjadi Substantif
Salah satu fokus utama penelitian tersebut ialah pembedaan antara norma administratif dan norma substantif.
Norma administratif umumnya berkaitan dengan tata cara, prosedur, pendaftaran, verifikasi, persyaratan dokumen dan mekanisme teknis.
Namun persoalan berubah ketika sebuah aturan mulai melahirkan larangan, kewajiban baru, pembatasan hak atau konsekuensi hukum terhadap seseorang.
Dalam kondisi tersebut, suatu ketentuan dapat bergeser dari sekadar pengaturan administratif menjadi norma substantif.
Kajian ketiga peneliti menyebut perubahan karakter tersebut menjadi penting karena norma substantif membutuhkan dasar kewenangan yang memadai.
Menteri Keuangan memang disebut memiliki kewenangan formal dalam pengaturan Kuasa Wajib Pajak berdasarkan Pasal 44E ayat (2) huruf e Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan.
Namun kewenangan formal tetap harus ditempatkan sesuai batas delegasi yang diberikan undang-undang.
Ultra Vires dan Prinsip Negara Hukum
Penelitian menggunakan pendekatan yuridis normatif dengan pendekatan peraturan perundang-undangan, konseptual, kasus serta historis.
Doktrin ultra vires menjadi salah satu instrumen analisis.
Dalam hukum administrasi, prinsip tersebut digunakan untuk menilai apakah regulasi maupun tindakan pejabat publik masih berada dalam batas kewenangan yang diberikan kepadanya.
Prinsip dasarnya adalah bahwa setiap organ pemerintahan memperoleh kewenangan berdasarkan hukum.
Karena itu, penggunaan kewenangan juga harus tunduk pada batas, tujuan dan ruang lingkup yang telah ditentukan hukum.
Kajian tersebut juga menghubungkan persoalan PMK 44/2026 dengan prinsip legalitas, kepastian hukum, proporsionalitas serta perlindungan hak Wajib Pajak.
Kajian Tidak Menyatakan Seluruh PMK 44/2026 Tidak Sah
Meski menyoroti sejumlah persoalan, penelitian tersebut tidak menyatakan bahwa seluruh PMK Nomor 44 Tahun 2026 melanggar hukum atau tidak sah.
Sorotan diarahkan pada ketentuan tertentu yang perlu dikaji lebih hati-hati apabila menimbulkan pembatasan, kewajiban, larangan maupun konsekuensi hukum bagi Wajib Pajak dan kuasanya.
Ketiga penulis juga tidak menolak perlunya regulasi Kuasa Wajib Pajak.
Aturan tetap diperlukan untuk menjaga kompetensi, profesionalitas, integritas serta ketertiban administrasi perpajakan.
Namun regulasi tersebut harus tetap sejalan dengan asas legalitas, kepastian hukum, proporsionalitas dan perlindungan terhadap hak Wajib Pajak.
Kajian tersebut memperlihatkan bahwa diskursus PMK 44/2026 bukan semata persoalan teknis perpajakan, tetapi juga menyentuh persoalan yang lebih mendasar mengenai batas kewenangan pemerintah.
Dalam negara hukum, pemerintah tetap memiliki kewenangan untuk mengatur. Namun kewenangan tersebut tidak bersifat tanpa batas.
Setiap regulasi yang membatasi hak atau menciptakan konsekuensi hukum harus memiliki dasar kewenangan yang jelas dan dapat dipertanggungjawabkan.
