
Global-Nusantara.id, – Surabaya, 19 September 2026 – Dinamika pengaturan kuasa Wajib Pajak melalui Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 menjadi perhatian serius dalam kajian hukum administrasi dan perpajakan.
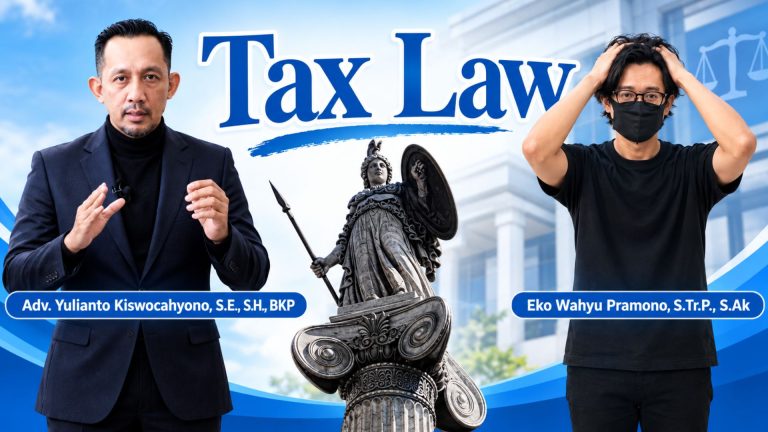
Isu tersebut dikupas dalam buku terbaru berjudul “Kontrol Hukum terhadap Kekuasaan Fiskal: Kajian Ultra Vires atas Regulasi Kuasa Wajib Pajak dalam PMK Nomor 44 Tahun 2026” karya Adv. Yulianto Kiswocahyono, S.E., S.H., BKP dan Eko Wahyu Pramono, S.Tr.P., S.Ak.
Buku yang diterbitkan CV Ay Publisher itu membahas PMK 44/2026 melalui perspektif hukum administrasi negara, antara lain menyangkut prinsip legalitas, delegated legislation, doktrin ultra vires, proporsionalitas, kepastian hukum, due process of law, serta perlindungan hak Wajib Pajak.
PMK Nomor 44 Tahun 2026 mengatur persyaratan menjadi kuasa di bidang perpajakan serta tata cara pelaksanaan hak dan pemenuhan kewajiban kuasa di bidang perpajakan.
Regulasi tersebut ditetapkan pada 22 Juni 2026 dan mulai berlaku pada 6 Juli 2026, sekaligus mencabut PMK Nomor 229/PMK.03/2014.
Kekuasaan Fiskal Harus Memiliki Batas
Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, yang merupakan Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo, menilai persoalan kuasa Wajib Pajak tidak hanya dapat dilihat sebagai masalah teknis administratif.
Menurutnya, regulasi perpajakan merupakan salah satu bentuk penggunaan kekuasaan publik karena berhubungan langsung dengan hak, kewajiban, serta kedudukan hukum masyarakat.
“Kewenangan negara di bidang perpajakan memang diperlukan untuk menjaga kepatuhan dan menjalankan fungsi fiskal. Tetapi dalam negara hukum, tidak ada kewenangan pemerintahan yang berdiri tanpa batas. Setiap kewenangan harus mempunyai sumber hukum, tujuan yang jelas, prosedur yang benar, dan digunakan dalam ruang yang memang diberikan oleh peraturan perundang-undangan,” kata Yulianto.
Ia menekankan bahwa pertanyaan hukum tidak hanya berhenti pada kewenangan Menteri Keuangan menerbitkan sebuah peraturan.
Lebih jauh, setiap norma, persyaratan, larangan, pembatasan maupun mekanisme pengawasan yang dimuat dalam peraturan pelaksana juga perlu diuji apakah masih berada dalam batas delegasi yang diberikan oleh undang-undang dan aturan yang lebih tinggi.
“Pertanyaan hukumnya bukan hanya apakah Menteri Keuangan memiliki kewenangan untuk menerbitkan PMK. Yang juga penting adalah apakah setiap norma, persyaratan, larangan, pembatasan, maupun mekanisme pengawasan di dalam peraturan tersebut tetap berada dalam koridor delegasi yang diberikan oleh undang-undang dan peraturan yang lebih tinggi,” ujarnya.
Ultra Vires Jadi Salah Satu Pokok Kajian
Salah satu fokus dalam buku tersebut adalah penggunaan doktrin ultra vires sebagai instrumen untuk menguji penggunaan kewenangan pemerintah.
Pendekatan ultra vires digunakan untuk melihat apakah suatu tindakan atau norma administratif masih berada dalam ruang kewenangan yang diberikan atau justru telah melampaui batas tersebut.
Buku tersebut mengkaji kemungkinan munculnya pelampauan kewenangan apabila sebuah peraturan pelaksana memperluas larangan, mempersempit hak, atau menimbulkan pembatasan yang tidak proporsional dibandingkan kerangka hukum yang ditentukan dalam UU KUP dan PP Nomor 50 Tahun 2022.
Meski demikian, kajian tersebut tidak serta-merta menyatakan seluruh ketentuan PMK 44/2026 telah melampaui kewenangan.
Doktrin ultra vires ditempatkan sebagai metode pengujian terhadap masing-masing norma berdasarkan sumber, tujuan, dan batas delegasi kewenangannya.
“Kritik terhadap sebuah regulasi tidak identik dengan upaya melemahkan pemerintah. Kontrol hukum justru diperlukan agar kebijakan memiliki legitimasi yang semakin kuat. Pemerintah membutuhkan kewenangan untuk memastikan kepatuhan perpajakan, tetapi kewenangan tersebut harus berjalan bersama kepastian hukum dan perlindungan terhadap hak masyarakat,” kata Yulianto.
Kuasa Pajak Dinilai Bagian dari Ekosistem Kepatuhan
Sementara itu, Eko Wahyu Pramono, S.Tr.P., S.Ak., yang merupakan praktisi pajak dan hukum, pendiri Adipati & Partners Law Office, pemegang Izin Kuasa Hukum Pengadilan Pajak, serta mahasiswa Magister Ilmu Hukum, menyoroti posisi kuasa pajak dalam hubungan antara Wajib Pajak dan fiskus.
Menurut Eko, kuasa pajak mempunyai posisi penting terutama dalam sistem self assessment, mengingat regulasi serta prosedur administrasi perpajakan memiliki tingkat kompleksitas yang tidak selalu mudah dipahami setiap Wajib Pajak.
“Kuasa pajak seharusnya tidak ditempatkan sebagai pihak yang berhadapan dengan negara. Kuasa justru dapat menjadi bagian dari ekosistem kepatuhan karena membantu Wajib Pajak memahami aturan, menjalankan kewajiban, sekaligus menggunakan haknya sesuai ketentuan hukum,” ujar Eko.
Dalam sistem self assessment, Wajib Pajak memiliki tanggung jawab untuk menghitung, memperhitungkan, membayar, serta melaporkan sendiri kewajiban perpajakannya.
Di sisi lain, fiskus tetap memiliki kewenangan untuk melakukan pemeriksaan, meminta informasi, melakukan koreksi, serta menjalankan mekanisme pengawasan.
Menurut kajian dalam buku tersebut, hubungan antara Wajib Pajak dan otoritas pajak secara struktural tidak selalu berada dalam posisi yang sepenuhnya seimbang.
Karena itu, keberadaan pendamping profesional dinilai dapat membantu memastikan hubungan tersebut tetap berjalan berdasarkan koridor hukum.
Pengawasan Profesi Harus Menjamin Due Process of Law
Eko menegaskan bahwa negara tetap memiliki kepentingan untuk memastikan kompetensi dan integritas pihak yang bertindak sebagai kuasa Wajib Pajak.
Namun, pengawasan terhadap profesi tersebut menurutnya juga harus dibangun dengan parameter serta prosedur yang jelas.
“Profesionalitas kuasa memang harus dijaga. Namun pengawasan terhadap profesi juga harus mempunyai due process of law. Harus jelas apa parameter pelanggarannya, bagaimana proses pemeriksaannya, bagaimana seseorang diberi kesempatan memberikan penjelasan atau pembelaan, dan bagaimana mekanisme hukum yang tersedia ketika terjadi perbedaan penilaian,” katanya.
Salah satu isu lain yang menjadi perhatian dalam buku adalah penggunaan frasa “menghalang-halangi” dalam pelaksanaan hak dan kewajiban perpajakan.
Buku tersebut membedakan antara ketidakpatuhan, perbedaan pendapat hukum, serta tindakan yang secara nyata bertujuan menghambat proses perpajakan.
“Perbedaan argumentasi hukum adalah hal yang lazim. Seorang kuasa dapat mempunyai interpretasi yang berbeda dengan fiskus selama pendapat itu dibangun berdasarkan fakta, regulasi, serta argumentasi hukum yang dapat dipertanggungjawabkan. Karena itu, perbedaan pendapat hukum tidak seharusnya secara otomatis disamakan dengan tindakan menghalang-halangi,” tegas Eko.
Menurutnya, parameter objektif menjadi penting agar kuasa tetap dapat menjalankan fungsi profesionalnya, sementara proses administrasi perpajakan tetap berjalan sebagaimana mestinya.
Tidak Dimaksudkan Melemahkan Fiskus
Yulianto dan Eko menegaskan bahwa gagasan mengenai kontrol terhadap kekuasaan fiskal bukan berarti melemahkan kewenangan negara.
Buku tersebut justru menempatkan efektivitas administrasi perpajakan dan perlindungan hak Wajib Pajak sebagai dua kepentingan yang harus berjalan beriringan.
“Kita membutuhkan negara yang mampu menjalankan kewenangan fiskalnya secara efektif. Tetapi kekuatan itu justru semakin memperoleh legitimasi ketika digunakan secara sah, terukur, proporsional, dan dapat dipertanggungjawabkan. Kepastian hukum bukan hambatan terhadap penerimaan negara, tetapi fondasi bagi kepercayaan masyarakat terhadap sistem perpajakan,” kata Yulianto.
Eko menambahkan bahwa kepatuhan perpajakan yang berkelanjutan tidak hanya dibangun melalui pemeriksaan dan pemberian sanksi.
Kepercayaan masyarakat terhadap penerapan aturan yang jelas, konsisten, dan adil juga dinilai menjadi faktor penting.
“Kepatuhan tidak hanya dibangun dengan pemeriksaan dan sanksi. Kepatuhan yang berkelanjutan juga membutuhkan kepercayaan bahwa aturan diterapkan secara jelas, konsisten, serta memberikan kesempatan yang adil kepada Wajib Pajak untuk menggunakan hak-haknya,” ujarnya.
Melanjutkan Gagasan Reformasi Hukum Pajak
Buku Kontrol Hukum terhadap Kekuasaan Fiskal merupakan buku kedua yang ditulis bersama oleh Yulianto Kiswocahyono dan Eko Wahyu Pramono.
Sebelumnya, keduanya menulis buku “Merebut Independensi Pengadilan Pajak: Keadilan Fiskal, Konflik Kepentingan, dan Masa Depan Reformasi.”
Jika buku pertama membahas kelembagaan dan independensi Pengadilan Pajak dalam penyelesaian sengketa, buku kedua bergerak pada tahap yang lebih awal, yakni bagaimana regulasi membentuk hubungan hukum antara pemerintah, Wajib Pajak, dan kuasa pajak sebelum sengketa terjadi.
“Pada buku pertama kami berbicara mengenai pentingnya independensi lembaga yang mengadili sengketa pajak. Tetapi keadilan fiskal tentu tidak dimulai ketika perkara masuk ke pengadilan. Jauh sebelumnya, kualitas regulasi, batas kewenangan administrasi, prosedur pengawasan, dan akses Wajib Pajak terhadap pendampingan juga menentukan apakah hubungan perpajakan berlangsung secara adil,” kata Yulianto.
Sementara itu, Eko mengatakan buku kedua tersebut berusaha mempertemukan teori hukum dengan persoalan yang terjadi dalam praktik administrasi perpajakan.
“Yang ingin kami bangun adalah diskursus bahwa hukum pajak tidak hanya berkaitan dengan berapa besar kewajiban pajak yang harus dipenuhi. Ada persoalan kewenangan, prosedur, hak masyarakat, independensi profesional, serta bagaimana norma diterapkan dalam praktik. Semua itu merupakan bagian dari sistem perpajakan,” ujarnya.
Melalui buku tersebut, kedua penulis mengangkat lima sasaran utama kajian, mulai dari batas kewenangan Menteri Keuangan berdasarkan prinsip delegated legislation dan Pasal 44E UU KUP, potensi ultra vires, posisi kuasa pajak sebagai instrumen perlindungan hukum, hubungan kewenangan fiskal dengan hak Wajib Pajak dan due process of law, hingga rekomendasi rekonstruksi regulasi kuasa pajak.
Kajian tersebut pada akhirnya membawa diskursus PMK 44/2026 ke persoalan yang lebih luas, yakni bagaimana kekuasaan fiskal dalam negara hukum dapat dijalankan secara efektif dengan tetap menjaga legalitas, kepastian hukum, proporsionalitas, akuntabilitas, dan perlindungan hak Wajib Pajak.
