
Global-Nusantara.id – Jakarta, 18 September 2026 — Perombakan ratusan pejabat di lingkungan Kementerian Keuangan (Kemenkeu), termasuk sejumlah pejabat di Direktorat Jenderal Pajak (DJP), memasuki babak baru setelah Direktur Jenderal Pajak (Dirjen Pajak) Bimo Wijayanto meminta agar keputusan rotasi tersebut dievaluasi.
Permintaan evaluasi tersebut menjadi perhatian karena keputusan perombakan sebelumnya telah diterbitkan oleh Menteri Keuangan saat itu, Purbaya Yudhi Sadewa. Dalam perspektif hukum administrasi negara, persoalan ini menarik karena menyangkut hubungan antara kewenangan pejabat yang menerbitkan keputusan dengan mekanisme koreksi terhadap keputusan pemerintahan yang telah berlaku.
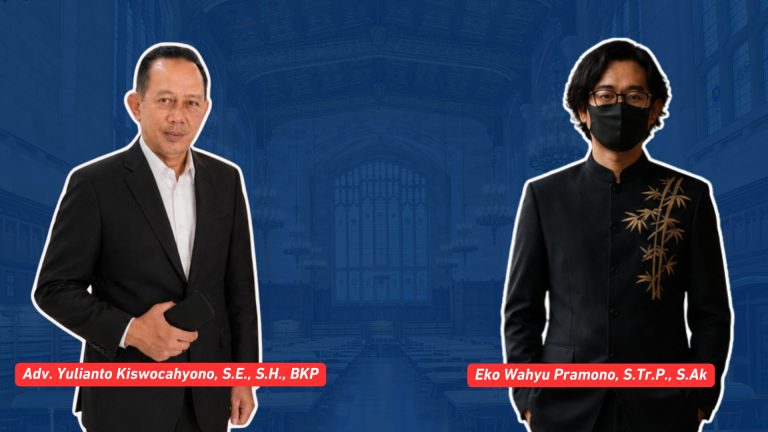
Praktisi Pajak dan Hukum sekaligus pendiri Adipati & Partners Law Office, Eko Wahyu Pramono, S.Tr.P., S.Ak., mahasiswa Magister Ilmu Hukum serta pemegang izin Kuasa Hukum (IKH) di Pengadilan Pajak, menjelaskan bahwa keputusan mutasi pejabat merupakan bentuk keputusan administrasi pemerintahan yang tetap harus memenuhi unsur kewenangan, prosedur, dan substansi.
“Dalam hukum administrasi negara, yang menjadi perhatian bukan hanya siapa yang memiliki kewenangan menerbitkan keputusan, tetapi juga apakah proses pembentukan keputusan tersebut sudah sesuai dengan aturan yang berlaku,” ujar Eko.
Keputusan Awal Diterbitkan Menteri Keuangan Purbaya
Perombakan pejabat Kemenkeu dilakukan saat Purbaya Yudhi Sadewa menjabat sebagai Menteri Keuangan. Keputusan tersebut mencakup ratusan pejabat di berbagai unit kerja Kemenkeu, termasuk lingkungan DJP dan Direktorat Jenderal Bea dan Cukai (DJBC).
Secara administrasi pemerintahan, keputusan pengangkatan, pemindahan, atau pemberhentian pejabat dalam lingkup kewenangan Menteri Keuangan dituangkan melalui keputusan Menteri Keuangan.
Artinya, keputusan awal mengenai rotasi pejabat tersebut merupakan produk administrasi yang diterbitkan oleh Menteri Keuangan sebagai pejabat yang memiliki kewenangan.
Menurut Eko, keputusan tersebut tetap memiliki kekuatan hukum selama belum dilakukan perubahan, pencabutan, atau pembatalan melalui mekanisme yang sah.
“Keputusan pemerintahan tidak otomatis kehilangan kekuatan hukum hanya karena terjadi pergantian pimpinan. Sebuah keputusan tetap berlaku sampai ada tindakan administratif baru dari pejabat yang berwenang atau putusan pengadilan yang menyatakan sebaliknya,” jelasnya.
Dirjen Pajak Bimo Wijayanto Meminta Evaluasi
Persoalan kemudian muncul setelah Dirjen Pajak Bimo Wijayanto meminta agar sebagian keputusan perombakan tersebut dievaluasi.
Permintaan itu disampaikan karena terdapat sejumlah pejabat yang masuk dalam daftar rotasi namun dinilai belum melalui seluruh mekanisme internal yang diperlukan, termasuk proses assessment dan talent management.
Dalam konteks ini, posisi Dirjen Pajak bukan sebagai pihak yang membatalkan keputusan, melainkan sebagai pejabat struktural yang memberikan masukan kepada Menteri Keuangan mengenai kondisi organisasi dan kebutuhan internal DJP.
Eko menjelaskan bahwa seorang direktur jenderal memiliki kewenangan dalam lingkup pengelolaan unit organisasinya, tetapi kewenangan untuk menerbitkan maupun mencabut Keputusan Menteri Keuangan tetap berada pada Menteri Keuangan.
“Dirjen dapat memberikan rekomendasi atau meminta evaluasi karena memahami kebutuhan teknis organisasi. Namun, secara hukum administrasi, pencabutan atau perubahan keputusan tetap harus dilakukan oleh pejabat yang memiliki kewenangan menerbitkan keputusan tersebut,” katanya.
Suahasil Nazara Memiliki Kewenangan Menentukan Langkah Administratif
Setelah terjadi pergantian kepemimpinan di Kementerian Keuangan, Menteri Keuangan Suahasil Nazara menjadi pihak yang memiliki kewenangan untuk menentukan tindak lanjut terhadap keputusan sebelumnya.
Menurut Eko, Menteri Keuangan yang sedang menjabat dapat melakukan beberapa pilihan administratif, antara lain mempertahankan keputusan yang telah diterbitkan, melakukan evaluasi, mengubah sebagian keputusan, atau mencabut keputusan apabila ditemukan dasar hukum yang memadai.
“Evaluasi bukan berarti keputusan sebelumnya salah secara otomatis. Evaluasi adalah proses untuk memastikan bahwa keputusan tersebut memenuhi prinsip legalitas dan tata kelola pemerintahan yang baik,” ujarnya.
Ia menambahkan, apabila ditemukan adanya persoalan prosedur, pemerintah memiliki ruang untuk melakukan koreksi agar keputusan administrasi tidak menimbulkan persoalan hukum di kemudian hari.
Evaluasi Pejabat Pajak Harus Menjaga Stabilitas Penerimaan Negara
Sementara itu, Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo, menilai evaluasi terhadap perombakan pejabat Kemenkeu harus dilihat dalam konteks yang lebih luas, yaitu menjaga kualitas tata kelola fiskal dan keberlanjutan reformasi perpajakan.
Menurut Yulianto, DJP merupakan institusi strategis karena berkaitan langsung dengan penerimaan negara, kepatuhan wajib pajak, serta kepastian hukum dalam administrasi perpajakan.
“Direktorat Jenderal Pajak bukan hanya organisasi birokrasi biasa. Setiap perubahan dalam struktur kepemimpinan DJP memiliki dampak terhadap proses pelayanan, pengawasan, pemeriksaan, hingga hubungan hukum antara negara dan wajib pajak,” ujar Yulianto.
Ia menilai, apabila memang terdapat persoalan dalam proses penempatan pejabat, maka evaluasi merupakan langkah yang wajar sepanjang dilakukan secara objektif dan berdasarkan aturan.
“Yang paling penting adalah jangan sampai perubahan organisasi justru menciptakan ketidakpastian baru. Dunia usaha membutuhkan kepastian bahwa institusi pajak tetap berjalan profesional, konsisten, dan berbasis aturan,” katanya.
Menurut Yulianto, sistem merit harus menjadi fondasi utama dalam setiap pengisian jabatan strategis.
“Pejabat yang menduduki posisi penting di bidang fiskal harus memiliki kompetensi, pengalaman, dan rekam jejak yang sesuai. Ini bukan hanya persoalan internal birokrasi, tetapi menyangkut kepercayaan publik terhadap pengelolaan keuangan negara,” jelasnya.
Ia menambahkan bahwa setiap keputusan pemerintah, termasuk rotasi pejabat, harus mempertimbangkan keseimbangan antara kewenangan pemerintah melakukan pembenahan organisasi dengan prinsip kepastian hukum.
“Pemerintah memiliki hak untuk melakukan penataan birokrasi, tetapi prosesnya harus transparan dan dapat dipertanggungjawabkan. Jangan sampai kebijakan yang bertujuan memperbaiki organisasi justru menimbulkan persoalan hukum baru,” ujar Yulianto.
Sistem Merit ASN Menjadi Kunci Evaluasi
Eko menilai, aspek penting dalam kasus ini adalah penerapan sistem merit dalam pengisian jabatan pemerintahan.
Menurutnya, jabatan publik harus diisi berdasarkan kompetensi, kinerja, rekam jejak, serta kebutuhan organisasi. Proses tersebut penting untuk memastikan birokrasi berjalan secara profesional.
“Jika ada dugaan bahwa suatu penempatan pejabat tidak melalui mekanisme yang diwajibkan, maka hal tersebut perlu diklarifikasi. Sebab prosedur dalam administrasi pemerintahan bukan sekadar formalitas, tetapi menjadi instrumen untuk menjaga objektivitas keputusan,” jelas Eko.
Selain sistem merit, evaluasi juga harus memperhatikan Asas-Asas Umum Pemerintahan yang Baik (AUPB), seperti asas kepastian hukum, kecermatan, profesionalitas, dan larangan penyalahgunaan kewenangan.
Potensi Sengketa Hukum Jika Ada Pihak yang Dirugikan
Lebih lanjut, Eko menjelaskan bahwa apabila terdapat pejabat yang merasa dirugikan akibat keputusan mutasi dan menilai terdapat pelanggaran hukum administrasi, maka tersedia mekanisme penyelesaian melalui upaya administratif maupun gugatan ke Pengadilan Tata Usaha Negara (PTUN).
Dalam proses tersebut, pengadilan dapat menguji apakah keputusan yang diterbitkan telah memenuhi kewenangan, prosedur, substansi, serta tidak bertentangan dengan peraturan perundang-undangan.
Namun, Eko menegaskan bahwa tidak semua evaluasi akan berujung pada pembatalan.
Apabila hasil evaluasi menunjukkan bahwa keputusan tersebut telah dibuat berdasarkan kewenangan yang sah, prosedur yang benar, serta pertimbangan organisasi yang objektif, maka keputusan tersebut tetap memiliki dasar hukum yang kuat.
“Dalam negara hukum, pemerintah memiliki kewenangan untuk melakukan penataan birokrasi. Tetapi setiap kewenangan harus digunakan sesuai koridor hukum agar menghasilkan keputusan yang memiliki legitimasi,” pungkas Eko Wahyu Pramono.
Sementara Yulianto menambahkan bahwa keberhasilan reformasi birokrasi fiskal tidak hanya diukur dari perubahan struktur organisasi, tetapi dari kemampuan institusi menjaga integritas, profesionalitas, dan kepercayaan masyarakat.
“Pada akhirnya, yang dibutuhkan adalah institusi pajak yang kuat, bukan hanya pergantian pejabat. Kepastian hukum dan profesionalitas harus menjadi dasar setiap kebijakan di sektor fiskal,” pungkas Adv. Yulianto Kiswocahyono.
