
Global-Nusantara.id – Surabaya, 17 September 2026 — Dinamika perkembangan sistem perpajakan Indonesia yang semakin kompleks menghadirkan tantangan baru dalam perspektif hukum administrasi negara, khususnya mengenai keseimbangan antara kewenangan fiskal pemerintah dengan perlindungan terhadap hak masyarakat sebagai Wajib Pajak.
Pajak sebagai instrumen utama pembiayaan negara memiliki kedudukan strategis dalam penyelenggaraan pemerintahan dan pembangunan nasional. Namun, kewenangan negara dalam bidang perpajakan tidak bersifat absolut. Dalam prinsip negara hukum (rechtsstaat), setiap tindakan pemerintahan harus didasarkan pada asas legalitas, kepastian hukum, proporsionalitas, serta mekanisme pengawasan agar penggunaan kekuasaan publik tetap berada dalam batas kewenangan yang diberikan oleh peraturan perundang-undangan.
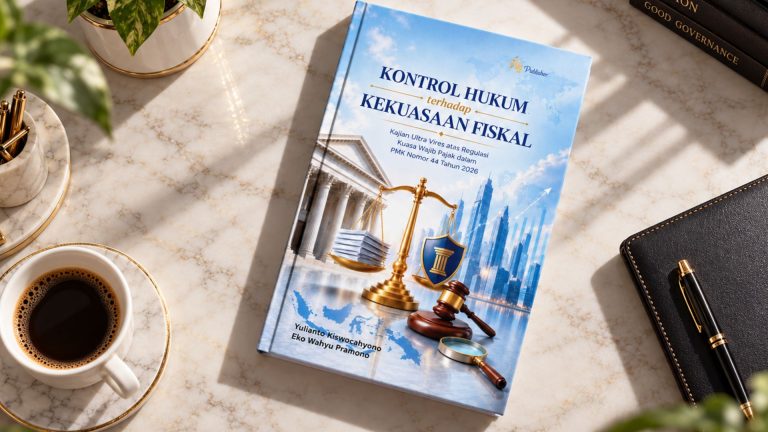
Berangkat dari persoalan tersebut, Adv. Yulianto Kiswocahyono, S.E., S.H., BKP bersama Eko Wahyu Pramono, S.Tr.P., S.Ak. menghadirkan karya akademik berjudul:
“Kontrol Hukum terhadap Kekuasaan Fiskal: Kajian Ultra Vires atas Regulasi Kuasa Wajib Pajak dalam PMK Nomor 44 Tahun 2026.”
Buku yang diterbitkan oleh CV AY Publisher ini mengkaji secara mendalam mengenai relasi antara kewenangan fiskal negara, pembentukan regulasi perpajakan, serta perlindungan hak Wajib Pajak dalam perspektif hukum administrasi negara.
Dengan ketebalan xviii + 251 halaman, buku tersebut menawarkan pendekatan teoritis dan praktis dalam melihat bagaimana kekuasaan fiskal harus dikendalikan melalui prinsip hukum agar tetap efektif, akuntabel, dan memiliki legitimasi dalam sistem negara hukum.
Kekuasaan Fiskal dan Prinsip Negara Hukum
Dalam kajiannya, buku ini menempatkan perpajakan tidak hanya sebagai hubungan administratif antara negara dan masyarakat, tetapi juga sebagai hubungan hukum yang melibatkan kewenangan publik dan perlindungan hak individu.
Melalui instrumen perpajakan, negara memiliki kewenangan untuk menetapkan kewajiban pajak, melakukan pengawasan, meminta informasi, melaksanakan pemeriksaan, serta menegakkan ketentuan hukum terhadap pelanggaran perpajakan.
Namun demikian, setiap kewenangan publik memiliki batas. Kewenangan yang diberikan kepada pemerintah harus digunakan sesuai tujuan pemberiannya dan tidak boleh melampaui batas hukum yang telah ditentukan.
Konsep kontrol hukum dalam buku ini dipahami bukan sebagai pembatasan terhadap kemampuan negara dalam menjalankan fungsi fiskal, melainkan sebagai instrumen untuk memastikan bahwa setiap penggunaan kewenangan pemerintah berjalan sesuai prinsip pemerintahan yang baik (good governance) dan dapat dipertanggungjawabkan secara hukum.
Analisis Ultra Vires terhadap PMK Nomor 44 Tahun 2026
Salah satu fokus utama dalam buku ini adalah kajian terhadap Peraturan Menteri Keuangan Nomor 44 Tahun 2026 tentang Kuasa Wajib Pajak.
Analisis dilakukan melalui pendekatan delegated legislation dan doktrin ultra vires dalam hukum administrasi negara.
Dalam konsep delegated legislation, pemerintah memiliki kewenangan untuk membentuk regulasi pelaksana berdasarkan mandat dari peraturan yang lebih tinggi. Namun, kewenangan tersebut tetap memiliki batas agar tidak terjadi perluasan kewenangan yang melampaui mandat pembentuk undang-undang.
Melalui doktrin ultra vires, buku ini menguji sejauh mana suatu regulasi administrasi dapat dibenarkan secara hukum ketika mengatur aspek tertentu yang berkaitan dengan hak dan kewajiban masyarakat.
Kajian tersebut dikaitkan dengan ketentuan Pasal 44E Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagai dasar hukum pengaturan mengenai kuasa Wajib Pajak.
Posisi Kuasa Wajib Pajak dalam Sistem Perpajakan Modern
Buku ini juga memberikan perhatian terhadap posisi kuasa Wajib Pajak dalam sistem perpajakan Indonesia yang menggunakan mekanisme self assessment system.
Dalam sistem tersebut, Wajib Pajak diberikan kepercayaan untuk menghitung, membayar, dan melaporkan kewajiban perpajakannya secara mandiri. Namun, kompleksitas regulasi perpajakan modern menyebabkan kebutuhan terhadap pendampingan profesional semakin meningkat.
Kuasa Wajib Pajak memiliki fungsi strategis dalam membantu masyarakat memahami kewajiban perpajakan, menjalankan administrasi perpajakan, serta memastikan proses hukum perpajakan berlangsung sesuai prinsip keadilan dan kepastian hukum.
Dalam perspektif buku ini, keberadaan kuasa pajak bukan merupakan hambatan bagi otoritas fiskal, melainkan bagian dari mekanisme yang mendukung kepatuhan dan menciptakan keseimbangan hubungan hukum antara negara dengan masyarakat.
Kontrol Hukum sebagai Penguatan Legitimasi Fiskal Negara
Adv. Yulianto Kiswocahyono, S.E., S.H., BKP menjelaskan bahwa buku tersebut disusun sebagai bentuk kontribusi akademik terhadap perkembangan hukum perpajakan Indonesia.
“Pajak merupakan instrumen penting bagi negara dalam menjalankan fungsi pemerintahan dan pembangunan. Namun, kewenangan fiskal harus tetap dilaksanakan berdasarkan prinsip legalitas, kepastian hukum, proporsionalitas, dan perlindungan terhadap hak Wajib Pajak,” ujar Yulianto.
Menurutnya, kualitas sistem perpajakan tidak hanya diukur dari kemampuan negara meningkatkan penerimaan, tetapi juga dari tingkat kepercayaan masyarakat terhadap sistem hukum yang mengaturnya.
“Kontrol hukum bukan bertujuan melemahkan kewenangan negara, tetapi memastikan kewenangan tersebut berjalan secara sah, transparan, dan memiliki legitimasi,” katanya.
Ia menambahkan bahwa hubungan antara fiskus dan Wajib Pajak harus ditempatkan dalam kerangka hukum yang seimbang.
“Negara memiliki kewenangan melakukan pengawasan dan penegakan hukum perpajakan, sementara Wajib Pajak memiliki hak memperoleh kepastian hukum dan perlakuan yang adil dalam proses administrasi perpajakan,” jelasnya.
Rekonstruksi Regulasi Menuju Sistem Perpajakan Berkeadilan
Sementara itu, Eko Wahyu Pramono, S.Tr.P., S.Ak. menyampaikan bahwa perkembangan hukum perpajakan tidak dapat hanya dilihat dari aspek penerimaan negara, tetapi juga dari kualitas hubungan hukum antara pemerintah dan masyarakat.
“Perpajakan bukan hanya persoalan penerimaan negara, tetapi juga bagaimana hubungan hukum antara pemerintah dan masyarakat dibangun berdasarkan prinsip keadilan dan kepastian hukum,” ujarnya.
Menurut Eko, keberadaan kuasa Wajib Pajak menjadi semakin penting seiring meningkatnya kompleksitas regulasi perpajakan.
“Kuasa pajak memiliki peran sebagai bagian dari sistem kepatuhan perpajakan melalui fungsi pendampingan, edukasi, dan perlindungan hak Wajib Pajak,” katanya.
Buku ini juga menawarkan gagasan rekonstruksi regulasi kuasa pajak melalui beberapa prinsip utama, yaitu:
Kewenangan negara dalam menjaga kepatuhan perpajakan;
Profesionalitas dan tanggung jawab pihak yang memberikan pendampingan perpajakan;
Perlindungan hak masyarakat dalam proses administrasi perpajakan.
Ketiga aspek tersebut menjadi fondasi penting dalam membangun sistem perpajakan yang tidak hanya kuat dari sisi penerimaan, tetapi juga memiliki legitimasi hukum dan kepercayaan publik.
Kontribusi bagi Kajian Hukum Perpajakan Indonesia
Buku “Kontrol Hukum terhadap Kekuasaan Fiskal: Kajian Ultra Vires atas Regulasi Kuasa Wajib Pajak dalam PMK Nomor 44 Tahun 2026” diharapkan dapat menjadi referensi bagi akademisi, praktisi hukum pajak, konsultan pajak, advokat, mahasiswa hukum, aparatur perpajakan, serta masyarakat yang memiliki perhatian terhadap perkembangan hukum administrasi perpajakan.
Melalui pendekatan akademik dan pengalaman praktis, Yulianto Kiswocahyono dan Eko Wahyu Pramono menghadirkan kajian mengenai pentingnya menjaga keseimbangan antara kewenangan negara dalam mengelola penerimaan publik dengan perlindungan hak masyarakat dalam sistem perpajakan.
Karya tersebut menjadi bagian dari diskursus hukum perpajakan Indonesia mengenai bagaimana kekuasaan fiskal dapat dijalankan secara efektif, namun tetap berada dalam koridor negara hukum yang menjunjung prinsip legalitas, keadilan, dan kepastian hukum.
