
Global-Nusantara.id – Jakarta, 23 September 2026 – Advokat dan praktisi hukum perpajakan Rinto Setiyawan mengajukan pengujian materiil terhadap Pasal 44E ayat (2) huruf e Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) ke Mahkamah Konstitusi (MK).
Permohonan tersebut mempersoalkan frasa “diatur dengan atau berdasarkan Peraturan Menteri Keuangan”, yang menjadi dasar pengaturan lebih lanjut mengenai pelaksanaan kuasa serta kompetensi tertentu yang harus dimiliki seseorang untuk dapat bertindak sebagai kuasa Wajib Pajak.
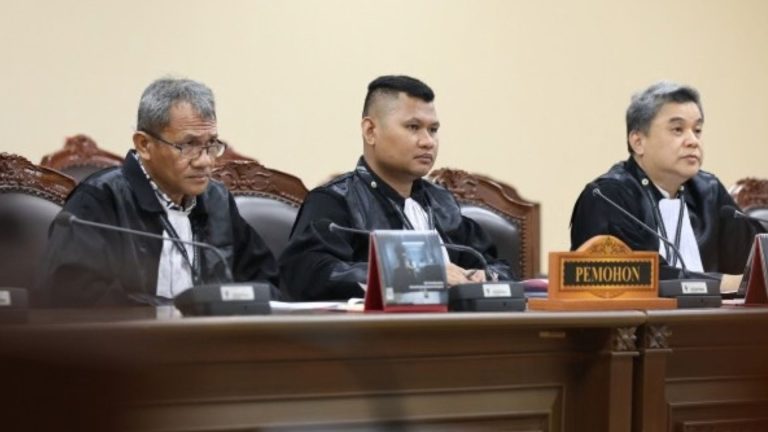
Permohonan teregistrasi dengan Nomor 341/PUU-XXIV/2026 dan telah menjalani sidang pemeriksaan pendahuluan di Mahkamah Konstitusi, Jakarta, Selasa (22/9/2026).
Dalam permohonannya, Rinto mempersoalkan batas delegasi kewenangan yang diberikan undang-undang kepada Menteri Keuangan. Menurut Pemohon, norma tersebut belum memberikan batas yang cukup tegas mengenai sejauh mana Menteri Keuangan dapat mengatur kompetensi seseorang yang bertindak sebagai kuasa di bidang perpajakan.
Pemohon berpandangan delegasi kepada Menteri Keuangan semestinya terbatas pada pengaturan yang bersifat teknis dan administratif. Sementara itu, persoalan mengenai status, pengakuan kompetensi, kelayakan menerima penunjukan, hingga akses seseorang untuk menjalankan profesi sebagai kuasa pajak dinilai memiliki konsekuensi lebih luas terhadap hak warga negara.
Soroti SKT dalam PMK 44 Tahun 2026
Persoalan tersebut kemudian dikaitkan dengan penerbitan Peraturan Menteri Keuangan Nomor 44 Tahun 2026 tentang persyaratan untuk menjadi kuasa di bidang perpajakan dan tata cara pelaksanaan hak serta pemenuhan kewajiban kuasa di bidang perpajakan.
Dalam PMK tersebut, Pihak Lain yang hendak bertindak sebagai kuasa dinyatakan memenuhi kompetensi tertentu apabila memiliki Surat Keterangan Terdaftar (SKT).
PMK 44 Tahun 2026 juga mengatur ketentuan peralihan bagi seseorang selain konsultan pajak yang memiliki sertifikat brevet atau ijazah formal tertentu di bidang perpajakan untuk tetap dapat ditunjuk sebagai kuasa hingga 31 Desember 2026.
Bagi Pemohon, ketentuan tersebut menimbulkan persoalan ketika kompetensi yang sebelumnya dapat dibuktikan melalui brevet maupun pendidikan formal tidak lagi secara langsung dapat digunakan untuk menerima penunjukan baru setelah berakhirnya masa peralihan.
“Kerugian Pemohon terletak pada tertutupnya kesempatan menerima penunjukan baru setelah berakhirnya masa peralihan apabila Pemohon tidak terlebih dahulu memperoleh status SKT,” ujar Sujono, selaku kuasa hukum Pemohon, dalam persidangan.
Persoalkan Batas Delegasi
Pemohon juga mengaitkan permohonannya dengan PMK Nomor 55 Tahun 2026 yang mengatur konsultan pajak dan pihak lain yang bertindak sebagai kuasa Wajib Pajak, termasuk mekanisme yang berkaitan dengan SKT.
Menurut Pemohon, rangkaian pengaturan tersebut memperlihatkan bahwa delegasi kewenangan dalam Pasal 44E ayat (2) huruf e UU KUP dapat memberikan konsekuensi langsung terhadap kesempatan seseorang untuk menerima penunjukan dan menjalankan kegiatan profesional sebagai kuasa di bidang perpajakan.
Pemohon mempertanyakan apakah kewenangan Menteri Keuangan berdasarkan UU KUP hanya mencakup verifikasi, pendaftaran, dan administrasi kompetensi, atau juga dapat digunakan untuk menentukan status tertentu yang kemudian menjadi syarat pengakuan kompetensi.
Persoalan tersebut menurut Pemohon berkaitan dengan prinsip kepastian hukum dan hak atas pekerjaan, sebagaimana dijamin dalam Pasal 28D ayat (1), Pasal 27 ayat (2), serta Pasal 28J ayat (2) UUD NRI Tahun 1945.
Minta MK Beri Batas Konstitusional
Dalam petitumnya, Pemohon meminta Mahkamah Konstitusi menyatakan frasa “diatur dengan atau berdasarkan Peraturan Menteri Keuangan” tidak mempunyai kekuatan hukum mengikat sepanjang tidak dimaknai bahwa pengaturan mengenai kompetensi kuasa pajak hanya dapat mencakup hal-hal yang bersifat teknis-administratif.
Pemohon juga meminta agar delegasi tersebut tidak dimaknai sebagai kewenangan untuk membentuk pembatasan maupun perluasan hak dan kewajiban warga negara yang menurut Pemohon seharusnya memperoleh dasar yang memadai pada tingkat undang-undang.
MK Minta Argumentasi Konstitusional Diperjelas
Dalam sidang pemeriksaan pendahuluan, Ketua MK Suhartoyo, yang memimpin persidangan bersama Hakim Konstitusi Daniel Yusmic P. Foekh dan M. Guntur Hamzah, memberikan sejumlah nasihat kepada Pemohon.
Salah satu hal yang menjadi perhatian Mahkamah adalah perlunya Pemohon memperjelas hubungan antara norma dalam UU KUP yang dimohonkan pengujian dengan dalil mengenai kerugian konstitusional yang dikemukakan.
Mahkamah mengingatkan agar permohonan tidak justru menjadikan ketentuan dalam PMK sebagai objek utama pengujian. Sebab, kewenangan MK dalam perkara pengujian undang-undang adalah menilai konstitusionalitas norma undang-undang terhadap UUD NRI Tahun 1945.
Karena itu, Pemohon diminta memperkuat argumentasi mengenai bagaimana frasa delegasi dalam Pasal 44E ayat (2) huruf e UU KUP berpotensi menimbulkan persoalan konstitusional, bukan semata-mata mempersoalkan implementasinya dalam peraturan menteri.
“Kemudian saling mengatur soal SKT dan lain sebagainya, itu kan apakah MK harus masuk pada wilayah pengejawantahan dari PMK yang tidak seperti semangat yang dipesankan dalam Putusan,” ujar Suhartoyo dalam persidangan.
Mahkamah selanjutnya memberikan kesempatan kepada Pemohon untuk melakukan perbaikan permohonan. Perbaikan tersebut diharapkan dapat memperjelas kedudukan hukum Pemohon, kerugian konstitusional, argumentasi mengenai pertentangan norma UU KUP dengan UUD NRI Tahun 1945, serta rumusan petitum yang dimohonkan kepada Mahkamah.
Perkara ini menjadi menarik karena menyentuh persoalan mendasar mengenai batas delegasi kewenangan dari undang-undang kepada peraturan menteri, khususnya ketika pengaturan teknis-administratif bersinggungan dengan pengakuan kompetensi dan akses seseorang untuk bertindak sebagai kuasa Wajib Pajak.
