
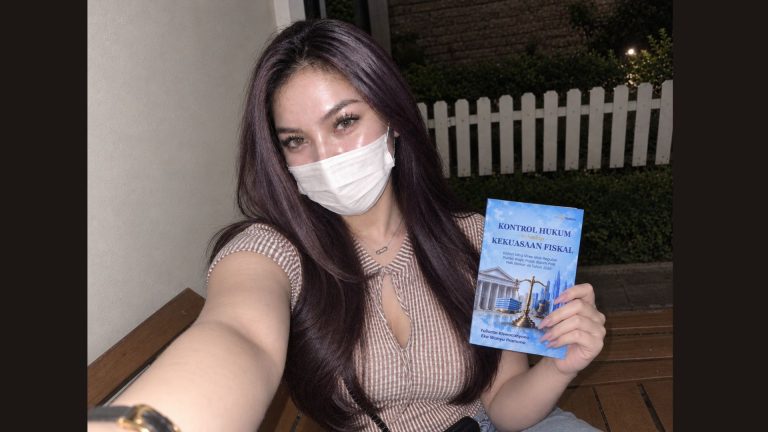
Global-Nusantara.id – Surabaya, 29 September 2026 – Buku “Kontrol Hukum terhadap Kekuasaan Fiskal: Kajian Ultra Vires atas Regulasi Kuasa Wajib Pajak dalam PMK Nomor 44 Tahun 2026” karya Yulianto Kiswocahyono dan Eko Wahyu Pramono mendapat perhatian dari masyarakat umum. Salah satu apresiasi datang dari Anin, seorang karyawan swasta di Surabaya, yang menilai pembahasan mengenai kuasa Wajib Pajak membuka perspektif baru bagi masyarakat.
Anin mengaku baru menyadari bahwa persoalan menjadi kuasa Wajib Pajak memiliki aspek yang cukup kompleks, terutama karena berkaitan dengan ketentuan, persyaratan, serta hubungan hukum dalam administrasi perpajakan.
“Ternyata untuk menjadi kuasa wajib pajak cukup pelik juga ya, tapi semoga dengan diangkatnya buku ini banyak pihak aware atas case ini,” ujar Anin.
Membuka Perspektif Masyarakat tentang Kuasa Wajib Pajak
Pernyataan Anin memperlihatkan bahwa persoalan kuasa Wajib Pajak tidak selalu mudah dipahami oleh masyarakat yang tidak secara khusus berkecimpung dalam bidang hukum atau perpajakan.
Buku tersebut membahas kedudukan kuasa pajak dalam administrasi perpajakan modern, termasuk persyaratan dan kompetensi kuasa, standar profesionalitas, kewajiban dan larangan kuasa, serta mekanisme pengawasan. Pembahasan juga mencakup penerapan due process of law dalam mekanisme pengawasan perpajakan.
Bagi masyarakat, pemahaman mengenai aspek tersebut menjadi penting karena Wajib Pajak dalam kondisi tertentu dapat membutuhkan pihak yang memberikan pendampingan profesional dalam menjalankan hak dan kewajiban perpajakannya.
Membahas Batas Kewenangan Pemerintah
Buku karya Yulianto Kiswocahyono dan Eko Wahyu Pramono tidak hanya membahas teknis mengenai kuasa Wajib Pajak. Fokus utama kajiannya adalah batas penggunaan kewenangan fiskal negara dalam membentuk regulasi perpajakan, khususnya pengaturan mengenai kuasa di bidang perpajakan.
Dalam buku tersebut, penulis mengkaji kewenangan Menteri Keuangan dalam mengatur kuasa perpajakan berdasarkan prinsip delegated legislation dan ketentuan Pasal 44E UU KUP. Kajian tersebut juga menggunakan perspektif doktrin ultra vires, kepastian hukum, proporsionalitas, serta perlindungan hak Wajib Pajak.
Persoalan tersebut menjadi penting karena setiap tindakan pemerintah, termasuk dalam administrasi perpajakan, menurut kerangka pembahasan buku harus memiliki dasar hukum, dilakukan melalui prosedur yang benar, serta tidak melampaui batas kewenangan yang diberikan.
Kuasa Pajak Bukan Sekadar Persoalan Administratif
Salah satu gagasan yang diangkat dalam buku adalah bahwa pengaturan mengenai kuasa pajak bukan sekadar persoalan teknis administratif.
Pengaturan tersebut berkaitan dengan bagaimana pemerintah menentukan pihak yang dapat membantu Wajib Pajak, bagaimana fungsi pendampingan dilakukan, serta sejauh mana negara dapat mengatur akses masyarakat terhadap bantuan profesional dalam memenuhi kewajiban perpajakan.
Karena itu, pemahaman mengenai posisi kuasa Wajib Pajak menjadi bagian penting dalam melihat hubungan antara Wajib Pajak, pihak yang memberikan pendampingan profesional, dan pemerintah.
Mendorong Kesadaran Hukum Perpajakan
Komentar Anin juga menyoroti harapan agar pembahasan yang dituangkan dalam buku tersebut dapat semakin dikenal masyarakat.
Hal ini sejalan dengan tujuan penulis yang menempatkan buku sebagai referensi tidak hanya bagi praktisi hukum pajak dan konsultan pajak, tetapi juga bagi advokat, akademisi, mahasiswa hukum, aparatur perpajakan, serta pihak lain yang memiliki perhatian terhadap perkembangan hukum administrasi perpajakan di Indonesia.
Dengan demikian, buku tersebut diharapkan dapat memperluas literasi mengenai aspek hukum perpajakan, terutama terkait hubungan antara kewenangan fiskal pemerintah dan hak Wajib Pajak.
Keseimbangan antara Kepentingan Negara dan Hak Wajib Pajak
Dalam pembahasannya, buku ini menegaskan bahwa kontrol hukum terhadap kekuasaan fiskal bukan dimaksudkan untuk melemahkan kewenangan negara dalam menjalankan fungsi perpajakan.
Sebaliknya, kontrol hukum ditempatkan sebagai bagian dari upaya memastikan kewenangan yang dimiliki pemerintah digunakan sesuai dengan tujuan pembentukannya. Penulis juga menekankan pentingnya keseimbangan antara kewenangan pemerintah dalam menjaga kepatuhan pajak dengan hak Wajib Pajak untuk memperoleh perlakuan yang adil, transparan, dan berdasarkan hukum.
Perspektif tersebut membuat isu kuasa Wajib Pajak tidak berhenti pada persoalan siapa yang dapat memberikan pendampingan, tetapi berkembang menjadi pembahasan mengenai batas kewenangan regulasi dan perlindungan hukum dalam administrasi perpajakan.
Respons Pembaca Menunjukkan Pentingnya Literasi
Apresiasi dari Anin sebagai karyawan swasta di Surabaya menjadi salah satu respons dari kalangan masyarakat umum terhadap tema yang diangkat dalam buku tersebut.
Komentarnya mengenai kompleksitas menjadi kuasa Wajib Pajak sekaligus menunjukkan bahwa isu hukum perpajakan dapat memiliki relevansi bagi masyarakat di luar kalangan profesional hukum dan perpajakan.
Melalui penyebarluasan gagasan tersebut, pembahasan mengenai kuasa Wajib Pajak diharapkan tidak hanya menjadi diskursus di lingkungan akademik dan profesi, tetapi juga dapat dipahami lebih luas oleh masyarakat yang memiliki kepentingan terhadap administrasi perpajakan.
Pada akhirnya, buku “Kontrol Hukum terhadap Kekuasaan Fiskal” menawarkan kajian mengenai bagaimana regulasi kuasa Wajib Pajak ditempatkan dalam kerangka hukum administrasi, dengan perhatian pada batas kewenangan pemerintah, kepastian hukum, serta perlindungan hak Wajib Pajak.
