
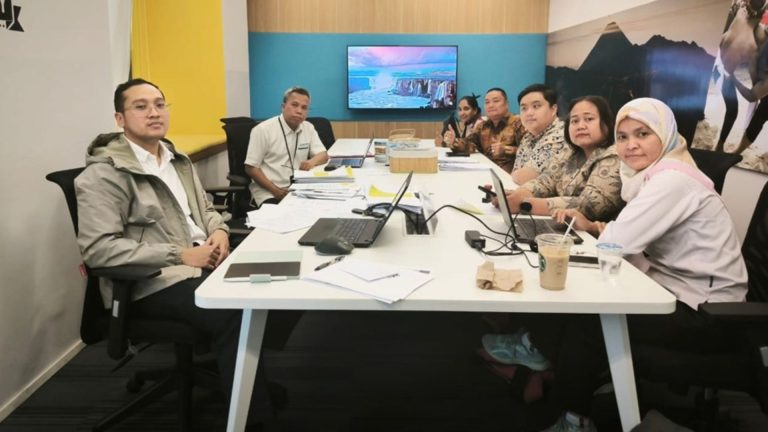
Global-Nusantara.id – Jakarta, 30 September 2026 – Persoalan mengenai batas waktu pemeriksaan menjadi salah satu keberatan PT Artha Kreasi Utama dalam Pembahasan Akhir Hasil Pemeriksaan (PAHP) di KPP Madya Dua Jakarta Selatan II.
Keberatan tersebut tercatat dalam Risalah Pembahasan Akhir Hasil Pemeriksaan tertanggal 17 September 2026. Salah satu aspek yang dipersoalkan adalah kesesuaian tahapan pemeriksaan dengan jangka waktu pengujian sebagaimana dianalisis oleh ahli hukum pajak.
Ahli hukum pajak Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A. memberikan pendapat dengan merujuk antara lain pada Pasal 31 UU KUP dan PMK Nomor 15 Tahun 2025.
Berdasarkan keterangan ahli, PT Artha Kreasi Utama menerima surat pemberitahuan pemeriksaan pada 21 Juli 2025. Dengan menggunakan jangka waktu pengujian lima bulan sebagaimana dianalisis dalam pendapat tersebut, batas waktu pemeriksaan disebut berakhir pada 21 Desember 2025.
Namun, dokumen keterangan ahli mencatat Pembahasan Temuan Sementara baru berlangsung pada 23 Juli 2026. Sementara itu, Surat Pemberitahuan Hasil Pemeriksaan (SPHP) disebut disampaikan pada 1 September 2026.
Perbedaan waktu tersebut kemudian menjadi salah satu dasar persoalan hukum yang diajukan Wajib Pajak, khususnya mengenai apakah tindakan pemeriksaan setelah periode pengujian yang dianalisis telah berakhir masih memiliki dasar kewenangan.
Perubahan Tim Pemeriksa
Selain jangka waktu, pendapat ahli juga menyoroti penerbitan Surat Perintah Pemeriksaan Perubahan yang berkaitan dengan perubahan susunan tim pemeriksa.
Dalam analisis tersebut, perubahan susunan tim pemeriksa tidak serta-merta dipandang sebagai dasar untuk memperpanjang atau menghidupkan kembali jangka waktu pengujian yang sebelumnya telah berakhir.
Atas dasar konstruksi tersebut, ahli berpendapat bahwa tindakan pemeriksaan setelah berakhirnya jangka waktu pengujian dapat dipersoalkan sebagai tindakan yang melampaui kewenangan atau ultra vires.
Pendapat tersebut juga mempertanyakan kedudukan hukum Pembahasan Temuan Sementara dan SPHP apabila memang diterbitkan setelah berakhirnya periode pemeriksaan sebagaimana dihitung dalam analisis ahli.
Pendapat Ahli Bukan Putusan Pengadilan
P5I menegaskan bahwa kesimpulan mengenai ultra vires tersebut merupakan pendapat hukum ahli yang diajukan oleh Wajib Pajak dan bukan putusan pengadilan yang telah berkekuatan hukum tetap.
Karena itu, persoalan mengenai sah atau tidaknya tindakan pemeriksaan tetap perlu ditempatkan dalam mekanisme hukum perpajakan yang tersedia. Pendapat ahli menjadi bagian dari argumentasi Wajib Pajak dalam menyampaikan keberatan terhadap proses pemeriksaan.
PT Artha Kreasi Utama kemudian memilih tidak menandatangani Risalah Pembahasan Akhir Hasil Pemeriksaan tertanggal 17 September 2026. Menurut Wajib Pajak, keputusan tersebut merupakan bentuk keberatan sekaligus reservasi hukum terhadap proses pemeriksaan.
Meski demikian, Wajib Pajak menyatakan sikap tersebut bukan berarti menolak mengikuti proses pemeriksaan. Keberatan diarahkan pada aspek prosedural dan kewenangan yang dinilai masih perlu diuji berdasarkan ketentuan hukum perpajakan.
P5I menyatakan sejumlah persoalan masih dapat diuji melalui mekanisme hukum perpajakan, termasuk mengenai jangka waktu pemeriksaan, perubahan tim pemeriksa, serta pemberitahuan mengenai perpanjangan kewenangan pemeriksaan.
Di sisi lain, P5I membuka ruang bagi Direktorat Jenderal Pajak maupun KPP Madya Dua Jakarta Selatan II untuk memberikan hak jawab dan klarifikasi mengenai dasar serta tahapan pemeriksaan.
Dengan demikian, persoalan dalam PAHP PT Artha Kreasi Utama tidak hanya berkaitan dengan substansi hasil pemeriksaan, tetapi juga menyangkut aspek prosedural mengenai batas waktu dan kewenangan pemeriksa. Kedudukan hukum masing-masing pihak selanjutnya dapat diuji melalui mekanisme perpajakan yang berlaku.
