
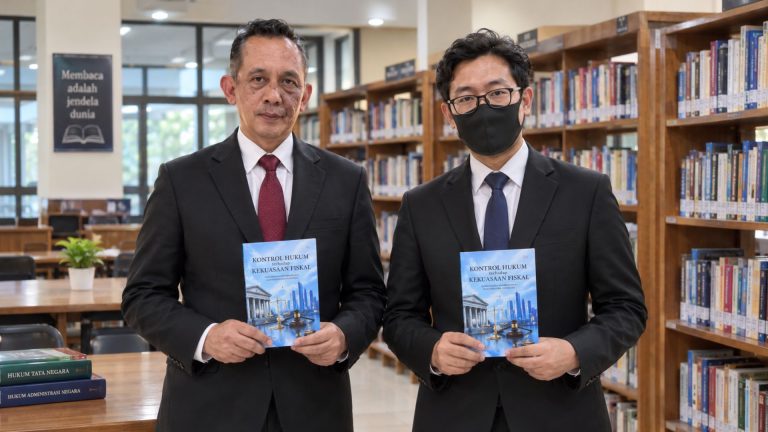
Global-Nusantara.id – Surabaya, 28 September 2026 – Batas kewenangan pemerintah dalam membentuk regulasi perpajakan menjadi salah satu isu utama yang dibahas dalam buku kedua karya Adv. Yulianto Kiswocahyono, S.E., S.H., BKP dan Eko Wahyu Pramono, S.Tr.P., S.Ak.
Buku berjudul “Kontrol Hukum terhadap Kekuasaan Fiskal: Kajian Ultra Vires atas Regulasi Kuasa Wajib Pajak dalam PMK Nomor 44 Tahun 2026” tersebut diterbitkan oleh CV AY Publisher pada September 2026.
Buku setebal xviii + 251 halaman itu diterbitkan di Sidoarjo dengan QRCBN 62-230-0679-515. Isinya membedah hubungan antara kewenangan fiskal pemerintah, regulasi perpajakan dan perlindungan hak Wajib Pajak, terutama terkait kedudukan serta pengaturan kuasa Wajib Pajak.
Kajian dalam buku menggunakan sejumlah perspektif hukum, di antaranya delegated legislation, doktrin ultra vires, kepastian hukum, proporsionalitas, serta due process of law.
Bedah Batas Kewenangan Pemerintah
Salah satu pembahasan penting dalam buku tersebut adalah PMK Nomor 44 Tahun 2026 yang dikaji dalam kaitannya dengan Pasal 44E UU KUP serta Pasal 51 sampai dengan Pasal 53 PP Nomor 50 Tahun 2022.
Kedua penulis tidak hanya melihat kewenangan pemerintah dalam mengatur kuasa Wajib Pajak, tetapi juga mengkaji batas penggunaan kewenangan tersebut.
Dalam konsep delegated legislation, peraturan pelaksana harus tetap berada dalam ruang kewenangan yang diberikan oleh peraturan perundang-undangan yang lebih tinggi.
Sementara itu, doktrin ultra vires digunakan untuk mengkaji kemungkinan adanya norma yang melampaui kewenangan yang telah didelegasikan.
Potensi persoalan dapat muncul apabila suatu regulasi memperluas larangan, mempersempit hak Wajib Pajak, memperluas tanggung jawab hukum kuasa pajak, atau menetapkan norma yang tidak memiliki parameter objektif.
Kedua penulis tetap mengakui bahwa Menteri Keuangan memiliki kewenangan untuk mengatur kuasa Wajib Pajak. Namun, kewenangan tersebut harus dilaksanakan dalam koridor hukum dan tidak dapat dipahami sebagai kewenangan tanpa batas.
Kuasa Wajib Pajak dalam Perspektif Perlindungan Hukum
Buku ini juga membahas posisi kuasa Wajib Pajak dalam sistem self assessment.
Kuasa pajak dipandang mempunyai fungsi penting dalam membantu Wajib Pajak menghadapi kompleksitas administrasi serta regulasi perpajakan. Pembahasan mencakup kompetensi kuasa, standar profesionalitas, kewajiban dan larangan, pengawasan, serta pemaknaan terhadap tindakan yang dikategorikan sebagai “menghalang-halangi”.
Persoalan independensi profesional juga menjadi perhatian. Kuasa pajak tetap terikat pada hukum dan etika profesi, tetapi mekanisme pengawasan perlu dirumuskan secara proporsional agar tidak menghilangkan ruang profesional dalam memberikan pendampingan kepada Wajib Pajak.
Kewenangan Fiskal Tidak Boleh Keluar dari Koridor Hukum
Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo, mengatakan buku tersebut merupakan kelanjutan dari kajian bersama mengenai persoalan hukum perpajakan.
Menurut Yulianto, kajian tersebut bukan dimaksudkan untuk mengurangi kewenangan negara dalam bidang perpajakan, melainkan melihat bagaimana kewenangan fiskal dapat dijalankan sesuai prinsip negara hukum.
“Buku kedua ini bukan untuk melemahkan kewenangan negara dalam bidang perpajakan. Kami ingin melihat bagaimana kewenangan fiskal dapat dijalankan secara efektif, tetapi tetap berada dalam batas kewenangan yang diberikan oleh hukum.”
Yulianto mengatakan kepatuhan dan penerimaan negara merupakan bagian penting dalam sistem perpajakan. Namun, menurutnya, pelaksanaan kewenangan tersebut tetap perlu memperhatikan legalitas, kepastian hukum dan proporsionalitas.
“Negara membutuhkan kepatuhan dan penerimaan, sementara Wajib Pajak membutuhkan kepastian dan perlindungan hukum. Keduanya perlu ditempatkan secara seimbang dalam sistem perpajakan.”
Eko Soroti Parameter Pengawasan Kuasa Pajak
Sementara itu, Eko Wahyu Pramono, S.Tr.P., S.Ak., praktisi pajak dan hukum serta pendiri Adipati & Partners Law Office, menilai pengaturan kuasa Wajib Pajak diperlukan untuk menjaga profesionalitas dan integritas.
Eko yang juga merupakan pemegang Izin Kuasa Hukum (IKH) Pengadilan Pajak dan mahasiswa Magister Ilmu Hukum mengatakan kuasa pajak memiliki fungsi dalam membantu Wajib Pajak memahami aturan, memenuhi kewajiban, menggunakan hak, dan memperoleh pendampingan dalam menghadapi persoalan perpajakan.
“Kuasa pajak memiliki fungsi untuk membantu Wajib Pajak memahami aturan, memenuhi kewajiban, menggunakan haknya, dan memperoleh pendampingan ketika menghadapi persoalan perpajakan.”
Menurut Eko, pengawasan tetap diperlukan. Namun, harus terdapat parameter yang jelas untuk membedakan tindakan yang menghambat proses perpajakan dengan penggunaan hak Wajib Pajak maupun kuasanya dalam memberikan argumentasi dan pendapat hukum.
“Perlu ada ukuran yang jelas untuk membedakan antara tindakan yang menghambat proses perpajakan dengan penggunaan hak untuk memberikan argumentasi, klarifikasi maupun pendapat hukum.”
Perspektif tersebut menempatkan fiskus dan kuasa pajak dalam fungsi yang berbeda. Fiskus menjalankan fungsi administrasi dan pengawasan perpajakan, sedangkan kuasa pajak memberikan pendampingan profesional kepada Wajib Pajak.
Mendorong Regulasi yang Proporsional
Buku kedua Yulianto dan Eko juga membahas keseimbangan antara kepentingan negara dan perlindungan hak Wajib Pajak.
Pengawasan yang terlalu lemah dapat membuka ruang penyalahgunaan fungsi kuasa pajak. Sebaliknya, pengawasan yang terlalu luas berpotensi menghambat pendampingan profesional serta perlindungan hukum bagi Wajib Pajak.
Karena itu, prinsip proporsionalitas menjadi salah satu pendekatan penting dalam kajian buku tersebut.
Regulasi diharapkan mampu menjaga efektivitas administrasi dan pengawasan perpajakan, sekaligus memberikan kepastian hukum serta ruang bagi kuasa pajak untuk menjalankan fungsi profesionalnya.
Secara umum, buku tersebut bertujuan menganalisis batas kewenangan Menteri Keuangan dalam mengatur kuasa perpajakan, mengkaji potensi ultra vires, melihat kedudukan kuasa pajak sebagai instrumen perlindungan hukum, serta membahas keseimbangan antara kepentingan penerimaan negara dan hak Wajib Pajak.
Karya ini sekaligus melanjutkan kajian Yulianto dan Eko mengenai hukum perpajakan. Jika karya sebelumnya membahas independensi Pengadilan Pajak, buku kedua ini lebih menitikberatkan pada kuasa Wajib Pajak dan batas kewenangan pemerintah dalam membentuk regulasi perpajakan.
Melalui buku tersebut, kedua penulis berharap kajian mengenai kontrol hukum terhadap kekuasaan fiskal dapat menjadi bahan referensi bagi praktisi hukum pajak, konsultan pajak, advokat, akademisi, mahasiswa, aparatur perpajakan, serta masyarakat yang mengikuti perkembangan hukum administrasi perpajakan di Indonesia.
