
Global-Nusantara.id – Surabaya, 30 September 2026 – Direktorat Jenderal Pajak (DJP) melakukan perubahan dalam mekanisme pembetulan Surat Pemberitahuan (SPT). Melalui Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026, konsep delta dalam pembetulan SPT dihapus dan mekanisme pembetulan beralih menggunakan skema replace.
Ketentuan tersebut merupakan perubahan atas PER-11/PJ/2025 dan mulai berlaku pada 1 Oktober 2026. Perubahan ini menjadi bagian dari penyesuaian administrasi perpajakan dalam sistem Coretax DJP.
Skema Replace Menggantikan SPT Sebelumnya
Dalam skema delta, nilai SPT pembetulan dihitung berdasarkan selisih antara SPT pembetulan dengan SPT yang sebelumnya telah disampaikan.
Sementara dalam skema replace, SPT hasil pembetulan menjadi pengganti SPT sebelumnya. Artinya, nilai yang tercantum dalam SPT pembetulan merupakan nilai utuh dari SPT yang telah diperbaiki.
Perubahan tersebut membuat wajib pajak perlu lebih memperhatikan keseluruhan data ketika melakukan pembetulan, termasuk pembayaran pajak, kompensasi, maupun pengembalian pajak yang berkaitan dengan SPT sebelumnya.
Perubahan Perlu Diikuti Pemahaman Administrasi
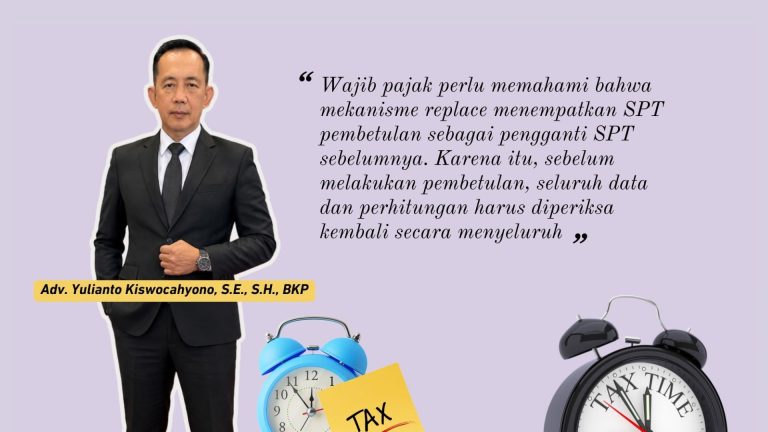
Menanggapi perubahan tersebut, Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo, menilai perubahan mekanisme pembetulan SPT perlu diikuti dengan pemahaman yang memadai dari wajib pajak maupun pihak yang menangani administrasi perpajakan.
Menurut Yulianto, perubahan dari skema delta menuju replace bukan sekadar perubahan istilah atau teknis dalam sistem, tetapi berkaitan dengan bagaimana posisi SPT sebelumnya dan SPT hasil pembetulan diperlakukan.
“Wajib pajak perlu memahami bahwa mekanisme replace menempatkan SPT pembetulan sebagai pengganti SPT sebelumnya. Karena itu, sebelum melakukan pembetulan, seluruh data dan perhitungan harus diperiksa kembali secara menyeluruh,” ujar Yulianto.
Ia menambahkan, proses digitalisasi administrasi perpajakan melalui Coretax pada prinsipnya membutuhkan kesiapan data dan pemahaman prosedur dari wajib pajak.
“Digitalisasi seharusnya memberikan kepastian dan kemudahan. Namun, kemudahan sistem harus berjalan beriringan dengan ketelitian wajib pajak dalam memastikan data, transaksi, pembayaran dan dokumen pendukung sudah sesuai,” katanya.
Jangan Hanya Fokus pada Perubahan Angka
Yulianto juga mengingatkan agar wajib pajak tidak hanya melihat perubahan nominal pajak ketika melakukan pembetulan SPT.
Menurutnya, perubahan SPT dapat memiliki keterkaitan dengan pembayaran, kompensasi, maupun pengembalian pajak yang telah diproses sebelumnya. Karena itu, pembetulan perlu dilakukan berdasarkan rekonsiliasi data yang jelas.
“Yang perlu diperhatikan bukan hanya angka akhirnya. Wajib pajak juga harus melihat bagaimana angka tersebut berkaitan dengan pembayaran atau kompensasi pajak sebelumnya. Ini penting agar tidak terjadi ketidaksesuaian administrasi setelah pembetulan dilakukan,” jelasnya.
Dalam ketentuan dan penjelasan mengenai mekanisme replace, pembayaran dan pengembalian pajak yang telah diterbitkan memang menjadi bagian yang perlu diperhitungkan ketika dilakukan pembetulan.
Kepastian Hukum Tetap Menjadi Hal Penting
Dari perspektif hukum dan perpajakan, Yulianto menilai perubahan mekanisme tersebut perlu disertai dengan informasi dan sosialisasi yang memadai.
Ia mengatakan, wajib pajak membutuhkan pemahaman yang jelas mengenai konsekuensi pembetulan agar tidak melakukan kesalahan administratif ketika menggunakan sistem baru.
“Kepastian hukum dalam administrasi pajak harus berjalan bersama dengan kepastian prosedur. Wajib pajak harus mengetahui apa yang berubah, bagaimana cara melakukan pembetulan, dan apa konsekuensinya terhadap SPT yang sebelumnya telah disampaikan,” tutur Yulianto.
Perubahan mekanisme ini juga menjadi bagian dari penyesuaian teknis administrasi perpajakan dengan Coretax. Sebelumnya, DJP telah melakukan berbagai penyesuaian aturan penyampaian dan pengolahan SPT seiring penerapan sistem administrasi perpajakan baru.
Wajib Pajak Perlu Melakukan Pemeriksaan Sebelum Pembetulan
Dengan mulai berlakunya PER-12/PJ/2026 pada 1 Oktober 2026, wajib pajak yang akan melakukan pembetulan SPT perlu memastikan terlebih dahulu masa atau tahun pajak yang akan dibetulkan, data pelaporan, perhitungan pajak, serta riwayat pembayaran.
Yulianto menyarankan agar pembetulan tidak dilakukan secara terburu-buru.
“Prinsipnya sederhana: sebelum menekan tombol pembetulan, lakukan rekonsiliasi terlebih dahulu. Pastikan data yang dimasukkan benar dan lengkap, sehingga pembetulan tidak justru menimbulkan persoalan administrasi baru,” pungkasnya.
Perubahan dari skema delta menuju replace pada akhirnya menempatkan ketelitian data sebagai salah satu hal penting dalam proses pembetulan SPT. Wajib pajak perlu memahami ketentuan yang berlaku dan menyesuaikan prosedur administrasinya dengan mekanisme yang diterapkan dalam Coretax.
Dengan demikian, perubahan sistem tidak hanya dipahami sebagai perubahan teknis, tetapi juga sebagai bagian dari upaya membangun administrasi perpajakan yang lebih terintegrasi, tertib, dan memberikan kepastian bagi wajib pajak.
