
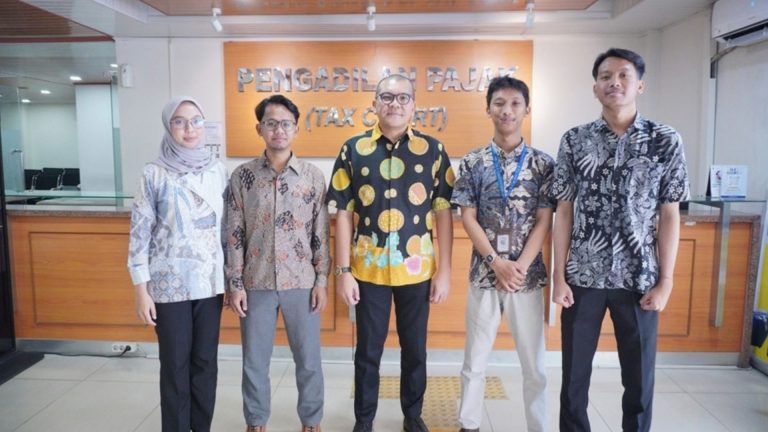
Global-Nusantara.id – Lampung, 9 Oktober 2026 – PT Jualan Selalu Sukses meminta klarifikasi mengenai proses administrasi penyampaian dokumen dalam perkara gugatan terhadap keputusan Direktorat Jenderal Pajak (DJP) dengan Nomor Perkara 008472.99/2026/PP. Permintaan tersebut disampaikan setelah sidang perdana pada 8 Oktober 2026, ketika pihak Penggugat menyebut pihak Tergugat menyatakan belum menerima surat gugatan beserta kelengkapannya.
Berdasarkan dokumen yang disampaikan pihak Penggugat, gugatan tertanggal 18 Agustus 2026 diterima Pengadilan Pajak pada 20 Agustus 2026. Penerimaan tersebut tercatat melalui tanda terima Nomor TT-008472.99.2026/PAN/2026.
Selanjutnya, Pengadilan Pajak menerbitkan surat permintaan Surat Tanggapan kepada Direktur Jenderal Pajak pada 27 Agustus 2026. Pemberitahuan sidang kemudian diterbitkan pada 1 Oktober 2026 untuk pelaksanaan sidang perdana pada 8 Oktober 2026 di hadapan Majelis XVIII B.
Rangkaian tanggal tersebut menjadi dasar bagi Penggugat untuk meminta penjelasan mengenai proses penyampaian dokumen kepada pihak Tergugat. Namun, dokumen yang tersedia belum cukup untuk memastikan apakah salinan gugatan dan seluruh lampirannya telah dikirimkan serta diterima oleh pihak terkait.
Penggugat Pertanyakan Penyampaian Dokumen
Menurut keterangan pihak PT Jualan Selalu Sukses, dalam persidangan perdana pihak Tergugat belum dapat menyampaikan Surat Tanggapan karena menyatakan belum menerima dokumen gugatan beserta kelengkapannya.
Penggugat juga menyampaikan bahwa majelis meminta tanggapan dan bantahan disampaikan dalam persidangan. Keterangan mengenai jalannya sidang tersebut masih perlu dikonfirmasi melalui risalah sidang atau catatan resmi persidangan.
Belum dapat dipastikan apakah kondisi tersebut disebabkan kendala pengiriman, pencatatan administrasi, atau faktor lain. Oleh karena itu, diperlukan penjelasan dari pihak-pihak terkait untuk memperoleh gambaran yang utuh.
PT Jualan Selalu Sukses meminta agar alur penyampaian dokumen, bukti pengiriman, dan tanggal penerimaan oleh pihak Tergugat dapat dijelaskan secara terbuka sesuai ketentuan yang berlaku.
Mekanisme Tanggapan dan Bantahan
Persoalan ini berkaitan dengan ketentuan hukum acara Pengadilan Pajak, khususnya Pasal 44 dan Pasal 45 Undang-Undang Nomor 14 Tahun 2002 tentang Pengadilan Pajak.
Dalam konteks perkara tersebut, penerapan ketentuan mengenai Surat Tanggapan dan Surat Bantahan perlu ditelaah berdasarkan dokumen perkara, tahapan pemeriksaan, serta catatan resmi persidangan.
Penggugat mempertanyakan apakah mekanisme penyampaian tanggapan dan bantahan dalam persidangan telah memberikan kesempatan yang memadai kepada kedua belah pihak untuk menyiapkan dan menyampaikan argumentasi.
Meski demikian, belum terdapat dasar yang cukup untuk menyimpulkan adanya pelanggaran prosedur. Penilaian tersebut membutuhkan pemeriksaan lebih lanjut terhadap dokumen administrasi dan penerapan ketentuan hukum acara oleh pihak yang berwenang.
Meminta Penjelasan Administrasi Perkara
PT Jualan Selalu Sukses meminta klarifikasi mengenai beberapa hal, antara lain bukti pengiriman surat gugatan beserta lampirannya kepada DJP, tanggal penerimaan surat permintaan tanggapan, serta status Surat Tanggapan dalam perkara tersebut.
Penggugat juga meminta penjelasan mengenai dasar dan mekanisme penyampaian tanggapan serta bantahan dalam persidangan, termasuk langkah yang dapat ditempuh apabila ditemukan dokumen yang belum diterima oleh salah satu pihak.
Permintaan tersebut merupakan pandangan pihak Penggugat dan belum dapat diperlakukan sebagai kesimpulan mengenai adanya kesalahan administrasi oleh Pengadilan Pajak maupun DJP.
Kejelasan informasi mengenai tahapan administrasi diharapkan dapat membantu para pihak memahami proses yang telah berlangsung berdasarkan bukti dan catatan resmi.
Klarifikasi dan Hak Jawab
Pemberitaan ini disusun berdasarkan dokumen dan keterangan yang disampaikan pihak PT Jualan Selalu Sukses. Informasi mengenai belum diterimanya dokumen gugatan oleh pihak Tergugat masih memerlukan konfirmasi independen.
Redaksi membuka ruang bagi Pengadilan Pajak, Panitera, Sekretaris Pengadilan Pajak, dan Direktorat Jenderal Pajak untuk memberikan penjelasan mengenai proses administrasi perkara tersebut.
Setiap keterangan tambahan, koreksi atas fakta, maupun hak jawab dari pihak terkait perlu dipertimbangkan secara proporsional sesuai prinsip akurasi dan keberimbangan dalam Kode Etik Jurnalistik.
Hingga terdapat keterangan dan bukti yang lebih lengkap, persoalan ini ditempatkan sebagai permintaan klarifikasi dari pihak Penggugat, bukan sebagai pernyataan bahwa pihak atau pejabat tertentu telah melakukan pelanggaran.
