
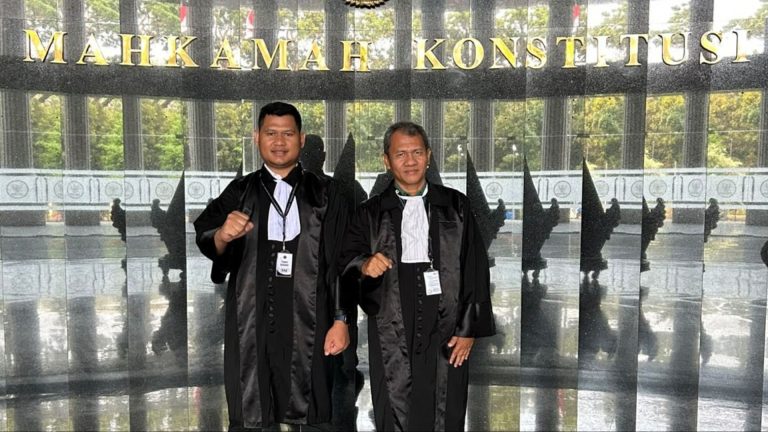
Global-Nusantara.id – Jakarta, 6 Oktober 2026 – Perkara pengujian Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) kembali bergulir di Mahkamah Konstitusi (MK). Dalam sidang perbaikan permohonan perkara Nomor 341/PUU-XXIV/2026, Senin (5/10/2026), kuasa hukum Pemohon Kahfi Permana mempertegas norma yang menjadi objek pengujian sekaligus mempersoalkan batas kewenangan delegasi kepada Menteri Keuangan.
Sidang tersebut dihadiri Ketua Panel Hakim Konstitusi bersama Hakim Konstitusi Dr. Daniel Yusmic P. Foekh dan Prof. M. Guntur Hamzah. Perbaikan permohonan disampaikan sebagai tindak lanjut atas nasihat Majelis Hakim dalam pemeriksaan pendahuluan pada 22 September 2026.
Kahfi menjelaskan terdapat empat aspek yang diperkuat dalam permohonan. Pertama, penyempitan objek pengujian. Kedua, penguatan kedudukan hukum Pemohon. Ketiga, penajaman alasan permohonan dengan merujuk pada Putusan MK Nomor 63/PUU-XV/2017 dan Putusan Nomor 25/PUU-XXIII/2025. Keempat, penyelarasan petitum dengan seluruh argumentasi konstitusional yang diajukan.
“Perbaikan permohonan ini kami lakukan sebagai tindak lanjut langsung atas nasihat Majelis dalam pemeriksaan pendahuluan. Kami mempertegas objek, kedudukan hukum, alasan permohonan, dan petitum agar seluruhnya konsisten,” ujar Kahfi dalam persidangan.
Tegaskan PMK Bukan Objek Pengujian
Salah satu penegasan utama dalam sidang adalah mengenai objek perkara. Kahfi menyatakan Pemohon tidak mengajukan Peraturan Menteri Keuangan (PMK) sebagai objek pengujian.
Menurutnya, norma yang diuji berada pada tingkat undang-undang, khususnya frasa “diatur dengan atau berdasarkan Peraturan Menteri Keuangan” dalam penutup Pasal 44E ayat (2) UU KUP.
“Permohonan ini sama sekali tidak menjadikan Peraturan Menteri Keuangan sebagai objek pengujian. Yang kami uji adalah norma undang-undangnya, khususnya frasa ‘diatur dengan atau berdasarkan Peraturan Menteri Keuangan’,” tegasnya.
Pengujian tersebut juga dibatasi pada materi mengenai kompetensi tertentu bagi kuasa sebagaimana berkaitan dengan Pasal 32 ayat (3a) UU KUP. Adapun ketentuan mengenai pelaksanaan hak dan pemenuhan kewajiban perpajakan tidak termasuk dalam objek permohonan.
Pembatasan tersebut dinilai penting agar fokus pengujian tetap berada pada norma undang-undang yang dipersoalkan dan tidak bergeser menjadi pengujian terhadap peraturan pelaksana.
Dua Kapasitas Hukum Pemohon
Dalam perbaikan permohonan, Kahfi juga memperkuat uraian mengenai kedudukan hukum Rinto Setiyawan sebagai Pemohon.
Menurut Kahfi, Pemohon berada dalam dua kapasitas hukum yang memiliki hubungan langsung dengan norma yang diuji.
Pertama, sebagai penerima kuasa dalam pekerjaan jasa perpajakan. Kapasitas tersebut, menurut permohonan, didukung status Pemohon sebagai advokat dan praktisi hukum perpajakan yang telah menerima Surat Kuasa Khusus serta terikat dalam perjanjian jasa profesional dengan PT Matahari Surya Mitra Pangan yang berlaku hingga 30 April 2027.
Kedua, Pemohon juga berkedudukan sebagai Wajib Pajak yang memberikan kuasa. Dalam menjalankan kewajiban perpajakannya, Pemohon menunjuk Kahfi melalui Surat Kuasa Khusus untuk melakukan tindakan perpajakan tertentu hingga 1 Agustus 2027.
“Pemohon berada dalam dua sisi hubungan kuasa perpajakan. Di satu sisi sebagai penerima kuasa dalam pekerjaan profesional, dan di sisi lain sebagai Wajib Pajak yang memberikan kuasa. Karena itu, dampak norma yang diuji terhadap Pemohon bersifat konkret,” kata Kahfi.
Atas dasar tersebut, Pemohon mendalilkan adanya keterkaitan dengan hak atas kepastian hukum yang adil sebagaimana dijamin Pasal 28D ayat (1) UUD 1945. Dalam kapasitas profesionalnya, Pemohon juga mendalilkan keterkaitan dengan hak atas pekerjaan sebagaimana dijamin Pasal 27 ayat (2) UUD 1945.
Soroti Batas Kewenangan Menteri Keuangan
Bagian penting lainnya adalah mengenai batas delegasi kewenangan dari undang-undang kepada Menteri Keuangan.
Kahfi menjelaskan, persoalan yang diajukan Pemohon bukan semata-mata keberadaan PMK, melainkan norma undang-undang yang memberikan ruang pengaturan kepada Menteri Keuangan tanpa parameter yang dinilai cukup jelas.
Menurut Pemohon, frasa delegasi tersebut dapat menimbulkan setidaknya dua tafsir.
Pertama, kewenangan Menteri Keuangan hanya berkaitan dengan aspek administratif, seperti pencatatan dan verifikasi. Kedua, kewenangan tersebut dapat ditafsirkan lebih luas hingga mencakup pembentukan kriteria kompetensi maupun akibat hukum tambahan yang tidak memiliki parameter memadai dalam undang-undang.
“Kerugian konstitusional Pemohon tidak semata-mata bersumber dari adanya PMK. Persoalan utamanya justru terletak pada norma delegasi dalam undang-undang yang menurut kami belum memberikan batas kewenangan yang memadai,” ujar Kahfi.
Menurut dalil Pemohon, ketidakjelasan batas delegasi tersebut berpotensi menyebabkan pergeseran fungsi kewenangan. Status administratif yang semestinya digunakan sebagai instrumen pencatatan atau verifikasi dapat berkembang menjadi faktor yang menentukan kelayakan seseorang untuk menerima penunjukan sebagai kuasa.
PMK 44 dan PMK 55 Hanya Dijadikan Fakta Normatif
Dalam persidangan, Kahfi juga menyebut PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026.
Namun, ia kembali menegaskan bahwa kedua regulasi tersebut tidak ditempatkan sebagai objek pengujian. Keduanya digunakan sebagai fakta normatif untuk menggambarkan bagaimana norma delegasi dalam UU KUP diterapkan dalam praktik.
“PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 kami hadirkan bukan sebagai objek pengujian, melainkan sebagai fakta normatif yang menunjukkan bagaimana persoalan delegasi itu bekerja dalam praktik,” jelas Kahfi.
Menurut Pemohon, aturan turunan tersebut antara lain mengaitkan pengakuan kompetensi dengan kepemilikan Surat Keterangan Terdaftar (SKT), sekaligus mengatur klasifikasi dan akibat hukum tertentu.
Dari perspektif Pemohon, kondisi tersebut menunjukkan pentingnya kejelasan batas kewenangan yang diberikan oleh undang-undang kepada Menteri Keuangan.
Kahfi juga menilai perubahan terhadap PMK tidak dengan sendirinya menghilangkan persoalan konstitusional yang diajukan dalam perkara tersebut.
“Kalaupun peraturan menteri tersebut nantinya diubah, persoalan konstitusionalnya tidak otomatis selesai. Sebab, yang kami persoalkan adalah landasan undang-undangnya, khususnya sejauh mana batas kewenangan yang dapat didelegasikan kepada Menteri,” katanya.
Perkara Nomor 341/PUU-XXIV/2026 selanjutnya akan mengikuti tahapan pemeriksaan sesuai hukum acara Mahkamah Konstitusi. Substansi mengenai konstitusionalitas norma yang diuji pada akhirnya menjadi kewenangan Mahkamah untuk menilai dan memutus berdasarkan seluruh argumentasi serta alat bukti yang diajukan para pihak.
