
Global-Nusantara.id – Jakarta, 7 September 2026 – Polemik larangan Wajib Pajak melakukan perekaman dalam pembahasan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) melalui konferensi video dalam Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 dinilai perlu dilihat secara lebih komprehensif dari perspektif hukum pajak, kepastian hukum, dan perlindungan terhadap Wajib Pajak.
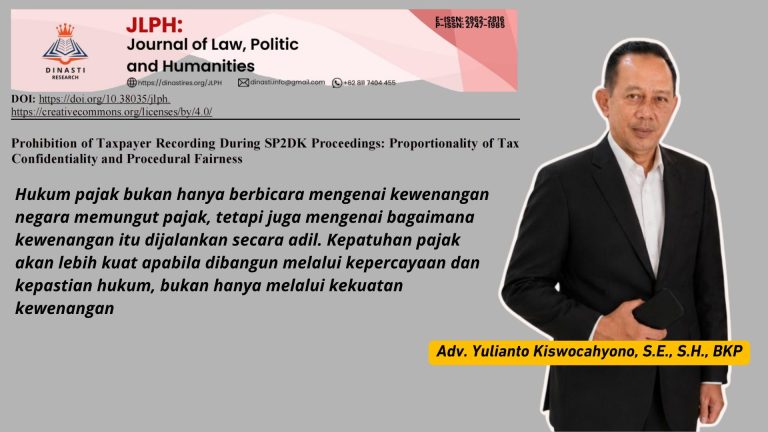
Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo, menilai kebijakan perpajakan harus mampu menjaga keseimbangan antara kepentingan negara dalam melakukan pengawasan dengan hak Wajib Pajak memperoleh proses administrasi yang adil.
Menurut Yulianto, kewenangan fiskus dalam melakukan pengawasan dan pemeriksaan merupakan bagian penting dari sistem perpajakan. Namun, kewenangan tersebut tetap harus berjalan dalam koridor asas legalitas, proporsionalitas, dan prinsip perlakuan yang adil terhadap Wajib Pajak.
“Negara memang memiliki kewenangan untuk mengawasi kepatuhan perpajakan. Namun setiap kewenangan harus selalu diimbangi dengan mekanisme perlindungan hukum bagi masyarakat. Ketika satu pihak memiliki kewenangan merekam sementara pihak lain dilarang membuat dokumentasi sendiri, maka harus ada jaminan bahwa proses tersebut tetap transparan, dapat diverifikasi, dan tidak menimbulkan ketimpangan pembuktian,” ujar Yulianto.
Pandangan tersebut sejalan dengan penelitian berjudul “Larangan Perekaman Oleh Wajib Pajak dalam SP2DK: Proporsionalitas Kerahasiaan dan Procedural Fairness” yang ditulis bersama Mardiman Sane, Appe Hutauruk, dan Eko Wahyu Pramono.
Kerahasiaan Pajak Tidak Boleh Menghilangkan Kepastian Hukum
Dalam penelitian tersebut dijelaskan bahwa SE-8/PJ/2026 mengatur KPP melakukan perekaman dalam pembahasan SP2DK melalui konferensi video, sementara Wajib Pajak, wakil, kuasa, maupun pegawainya dilarang melakukan perekaman, penyimpanan, penyebarluasan, atau penyiaran suara, gambar, video, maupun bentuk sejenis.
Apabila Wajib Pajak tidak bersedia mengikuti ketentuan tersebut, pembahasan melalui konferensi video tidak dilanjutkan.
Menurut Yulianto, perlindungan kerahasiaan perpajakan merupakan kepentingan yang sah. Data perpajakan dapat mengandung informasi bisnis, transaksi, struktur biaya, maupun informasi pihak ketiga yang memang wajib dilindungi.
Namun, perlindungan tersebut menurutnya tidak boleh diterapkan secara sepihak.
“Kerahasiaan adalah prinsip penting dalam hukum pajak. Tetapi kerahasiaan tidak boleh menjadi alasan untuk menghilangkan kepastian hukum bagi Wajib Pajak. Perlindungan harus berjalan dua arah: negara menjaga rahasia pajak, sementara Wajib Pajak tetap memiliki hak untuk memastikan proses administrasi yang menyangkut dirinya berlangsung secara benar.”
Risiko Ketimpangan Pembuktian
Yulianto menyoroti konsep administrative record asymmetry atau ketimpangan penguasaan catatan administratif yang menjadi salah satu pembahasan utama dalam penelitian tersebut.
Konsep tersebut menggambarkan kondisi ketika dokumentasi utama suatu proses administrasi sepenuhnya berada dalam penguasaan otoritas, sementara pihak yang terdampak tidak memiliki dokumentasi independen yang setara.
Menurut penelitian, kondisi tersebut dapat berkembang menjadi evidentiary asymmetry atau ketimpangan pembuktian apabila kemudian terjadi perbedaan versi mengenai isi pembahasan, pernyataan yang disampaikan, maupun kronologi suatu proses administrasi.
Yulianto menilai persoalan tersebut memiliki dampak langsung terhadap dunia usaha.
Sebagai Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur, ia melihat bahwa kepastian prosedur menjadi faktor penting bagi pelaku usaha dalam membangun hubungan yang sehat dengan otoritas pajak.
“Dunia usaha membutuhkan kepastian. Pengusaha tentu wajib memenuhi kewajiban perpajakan, tetapi proses administrasinya juga harus memberikan rasa aman bahwa setiap penjelasan, dokumen, dan klarifikasi yang diberikan tercatat secara objektif dan dapat diuji apabila terjadi perbedaan pandangan.”
Larangan Rekam Harus Diikuti Mekanisme Akses
Menurut Yulianto, persoalan utama bukan semata apakah Wajib Pajak boleh membuat rekaman sendiri.
Hal yang lebih penting adalah apakah negara menyediakan mekanisme yang cukup apabila Wajib Pajak membutuhkan dokumentasi tersebut untuk kepentingan administrasi maupun proses hukum.
Penelitian mencatat bahwa SE-8/PJ/2026 belum secara eksplisit mengatur hak akses Wajib Pajak terhadap rekaman, standar retensi, mekanisme verifikasi keutuhan rekaman, serta prosedur apabila rekaman tidak tersedia.
“Jika negara mengambil posisi bahwa rekaman resmi cukup sebagai dokumentasi, maka negara juga harus memastikan rekaman tersebut memiliki standar integritas yang tinggi. Jangan sampai pihak yang dilarang membuat rekaman sendiri justru tidak memiliki kepastian mengenai rekaman resmi yang menjadi satu-satunya sumber pembuktian.”
Menurutnya, akses terhadap rekaman tidak harus berarti rekaman tersebut bebas disebarluaskan.
Pembatasan penggunaan tetap dapat dilakukan melalui mekanisme hukum, seperti pembatasan distribusi, pengujian konsekuensi, pencatatan akses, atau perlindungan terhadap informasi pihak ketiga.
Uji Proporsionalitas Harus Dikedepankan
Yulianto menilai setiap pembatasan terhadap Wajib Pajak harus melalui pendekatan proporsionalitas.
Dalam penelitian tersebut dijelaskan bahwa pembatasan hak perlu diuji berdasarkan empat tahap, yaitu tujuan yang sah, kesesuaian sarana, kebutuhan pembatasan, dan keseimbangan antara manfaat yang diperoleh dengan beban yang ditanggung pihak yang dibatasi.
Menurut Yulianto, pemerintah memiliki kepentingan yang kuat untuk menjaga kerahasiaan informasi perpajakan.
Namun, pilihan kebijakan harus tetap mempertimbangkan alternatif yang lebih seimbang.
“Hukum pajak bukan hanya berbicara mengenai kewenangan negara memungut pajak, tetapi juga mengenai bagaimana kewenangan itu dijalankan secara adil. Kepatuhan pajak akan lebih kuat apabila dibangun melalui kepercayaan dan kepastian hukum, bukan hanya melalui kekuatan kewenangan.”
Surat Edaran Harus Dipahami Sesuai Kedudukannya
Yulianto juga menyoroti kedudukan Surat Edaran dalam sistem hukum.
Penelitian menjelaskan bahwa Surat Edaran bukan termasuk jenis peraturan dalam hierarki Pasal 7 Undang-Undang Pembentukan Peraturan Perundang-undangan dan pada dasarnya berfungsi sebagai instrumen administratif atau beleidsregel.
Menurutnya, apabila suatu Surat Edaran memberikan dampak langsung kepada pihak eksternal seperti Wajib Pajak, maka aspek kewenangan dan dasar hukumnya harus diperhatikan.
“Instrumen administratif tentu diperlukan agar birokrasi berjalan efektif. Tetapi ketika suatu instrumen administratif mulai memberikan pembatasan langsung kepada masyarakat, maka harus dipastikan terdapat dasar kewenangan yang kuat dan tidak bertentangan dengan prinsip negara hukum.”
Dorong Sistem Rekaman Pajak yang Akuntabel
Sebagai solusi, Yulianto mendukung gagasan agar dokumentasi resmi perpajakan ke depan memiliki standar akuntabilitas yang lebih tinggi.
Penelitian mengusulkan sistem rekaman resmi yang lengkap, berkelanjutan, memiliki jejak audit (audit trail), perlindungan integritas, serta dapat dikaitkan dengan administrasi digital seperti Coretax.
Menurut Yulianto, digitalisasi perpajakan seharusnya tidak hanya memperkuat kemampuan negara mengawasi Wajib Pajak, tetapi juga memperkuat transparansi proses administrasi.
“Digitalisasi harus menciptakan keseimbangan. Negara menjadi lebih kuat dalam mengelola data, tetapi masyarakat juga memperoleh kepastian bahwa setiap proses yang berdampak pada hak dan kewajibannya dapat dipertanggungjawabkan.”
Profil Adv. Yulianto Kiswocahyono
Adv. Yulianto Kiswocahyono, S.E., S.H., BKP merupakan praktisi hukum dan perpajakan yang aktif dalam bidang fiskal, hukum pajak, serta organisasi profesi.
Ia menjabat sebagai Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur serta Ketua FERADI WPI DPC Sidoarjo.
Dalam pandangannya, sistem perpajakan yang kuat tidak hanya membutuhkan kewenangan negara dalam melakukan pengawasan, tetapi juga membutuhkan kepastian hukum dan perlindungan prosedural agar hubungan antara fiskus dan Wajib Pajak berjalan dalam prinsip keseimbangan.
“Kepatuhan pajak harus dibangun melalui sistem yang kuat dan adil. Negara memiliki kewenangan, tetapi kewenangan tersebut selalu berjalan bersama tanggung jawab untuk memberikan kepastian hukum kepada masyarakat.”
