
Global-Nusantara.id – Jakarta, 14 Agustus 2026 – Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menyatakan menghormati proses hukum yang dilakukan Kejaksaan Agung terhadap dua pegawainya yang ditetapkan sebagai tersangka dalam perkara dugaan tindak pidana korupsi berkaitan dengan transaksi transfer pricing PT Toba Pulp Lestari Tbk (TPL).
Dua pegawai tersebut masing-masing berinisial BP dan SR. Keduanya diketahui menjabat sebagai Supervisor Pemeriksaan Pajak di lingkungan DJP.
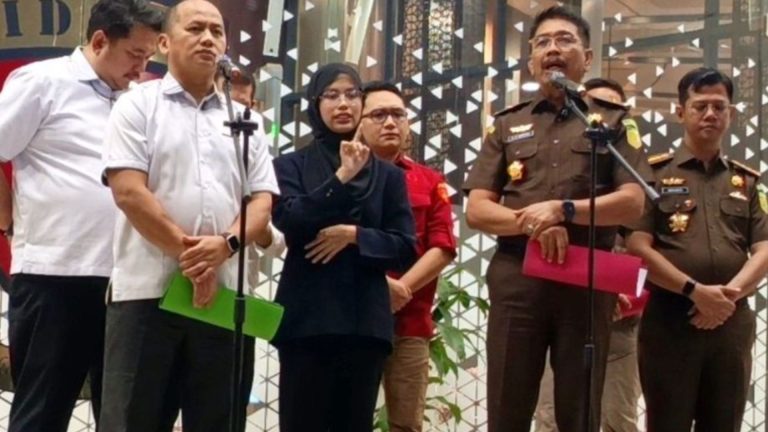
Direktur Penyuluhan, Pelayanan dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, mengatakan institusinya menghormati penetapan serta penahanan terhadap kedua pegawai tersebut dan akan bersikap kooperatif dalam proses hukum yang berlangsung.
DJP juga akan menindaklanjuti status kepegawaian BP dan SR berdasarkan ketentuan kepegawaian dan disiplin yang berlaku dengan tetap menjunjung asas praduga tak bersalah.
Kejagung Periksa 111 Saksi
BP dan SR ditetapkan sebagai tersangka pada Rabu, 12 Agustus 2026. Sebelum menetapkan keduanya sebagai tersangka, penyidik disebut telah memeriksa sebanyak 111 orang saksi serta melakukan penyitaan terhadap sejumlah dokumen dan barang bukti elektronik.
Perkara tersebut berkaitan dengan dugaan transaksi transfer pricing TPL dengan perusahaan afiliasinya dalam periode 2008 hingga 2025.
Penyidik menduga terdapat penjualan ekspor produk pulp kepada pihak afiliasi dengan mekanisme under invoicing. Produk yang diekspor dari Indonesia dilaporkan sebagai Paper Grade Pulp/Bleached Hardwood Kraft Pulp (BHKP).
Namun, berdasarkan karakteristik, kegunaan serta harga pasar yang menjadi bagian dari penyidikan, produk tersebut disebut sebagai Dissolving Pulp. Perbedaan tersebut diduga menyebabkan nilai transaksi yang dilaporkan menjadi lebih rendah dibandingkan nilai sebenarnya.
Selain transaksi ekspor, dalam periode 2018 hingga 2025 TPL juga disebut melaporkan penjualan produk pulp di pasar domestik kepada perusahaan afiliasi dengan nama High Alfa Pulp. Penyidik menyebut produk tersebut sebenarnya merupakan Dissolving Pulp.
Pemeriksaan Pajak Ikut Disorot
Perkara kemudian berkembang ke proses pemeriksaan perpajakan. Dalam penyidikan disebutkan bahwa BP berkaitan dengan pemeriksaan pajak tahun 2020 dan 2023, sedangkan SR berkaitan dengan pemeriksaan tahun pajak 2024.
Kedua pegawai tersebut diduga tidak menjalankan fungsi pengawasan sebagai supervisor pemeriksaan sebagaimana mestinya.
Penyidik juga menduga proses penelaahan terhadap Kertas Kerja Pemeriksaan/Pengawasan (KKP) dan Laporan Hasil Pemeriksaan (LHP) tidak didasarkan pada program audit yang telah disusun.
Dalam perkara tersebut, BP juga disebut diduga menerima sejumlah uang dari pihak TPL. Dugaan tersebut masih menjadi bagian dari proses penyidikan dan harus dibuktikan melalui mekanisme hukum yang berlaku.
Kejaksaan Agung menduga rangkaian perbuatan tersebut mengakibatkan pendapatan negara tidak diterima sebagaimana mestinya dan menimbulkan kerugian keuangan negara. Besaran kerugian negara hingga kini masih dalam proses penghitungan oleh auditor.
Transfer Pricing Tidak Otomatis Melanggar Hukum
Perlu dibedakan bahwa praktik transfer pricing pada dasarnya tidak otomatis merupakan tindakan melawan hukum. Transaksi antara perusahaan yang memiliki hubungan istimewa lazim terjadi dalam aktivitas bisnis.
Persoalan hukum dapat muncul apabila penetapan harga transaksi dengan pihak berelasi diduga direkayasa sehingga tidak mencerminkan kondisi yang wajar dan kemudian berpengaruh terhadap kewajiban perpajakan.
Dalam perkara TPL, fokus penyidikan bukan semata-mata karena terdapat transaksi dengan perusahaan afiliasi, melainkan pada dugaan under invoicing, perbedaan pengklasifikasian produk, dampaknya terhadap penerimaan pajak serta dugaan penyimpangan dalam proses pemeriksaan perpajakan.
Karena perkara masih berada pada tahap proses hukum, seluruh pihak yang telah ditetapkan sebagai tersangka tetap memiliki hak atas asas praduga tak bersalah sampai terdapat putusan pengadilan yang berkekuatan hukum tetap.
DJP Janji Perkuat Pengawasan Internal
DJP menyatakan kasus tersebut tidak akan menghentikan pelayanan kepada wajib pajak. Aktivitas pelayanan perpajakan dan pelaksanaan tugas institusi dipastikan tetap berjalan.
DJP juga menegaskan akan memperkuat integritas, profesionalisme serta pengawasan internal. Menurut DJP, kepercayaan wajib pajak merupakan unsur penting dalam pelaksanaan administrasi perpajakan.
Setiap pelanggaran pegawai yang nantinya terbukti akan ditindak berdasarkan ketentuan yang berlaku.
