
Global-Nusantara.id – Surabaya, 11 September 2026 – Regulasi baru mengenai kuasa wajib pajak melalui PMK 44/2026 dan PMK 55/2026 memunculkan diskusi lebih luas mengenai keseimbangan antara kewajiban wajib pajak dengan kewenangan aparat fiskus.
Aturan tersebut memperkuat persyaratan bagi pihak yang menjalankan kuasa wajib pajak, mulai dari aspek kompetensi, legalitas, hingga tanggung jawab dalam menjalankan pendampingan perpajakan. Namun, di tengah penguatan aturan terhadap kuasa wajib pajak, muncul pertanyaan mendasar terkait standar kompetensi pihak yang memiliki kewenangan melakukan pengawasan terhadap wajib pajak, khususnya Account Representative (AR) Direktorat Jenderal Pajak (DJP).
Ketika kuasa wajib pajak diwajibkan memiliki kemampuan profesional dan dapat dikenai konsekuensi apabila tidak menjalankan tugas sesuai ketentuan, maka publik mempertanyakan apakah pejabat yang memiliki kewenangan menerbitkan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) serta mengusulkan pemeriksaan juga telah memiliki standar kompetensi hukum yang memadai.
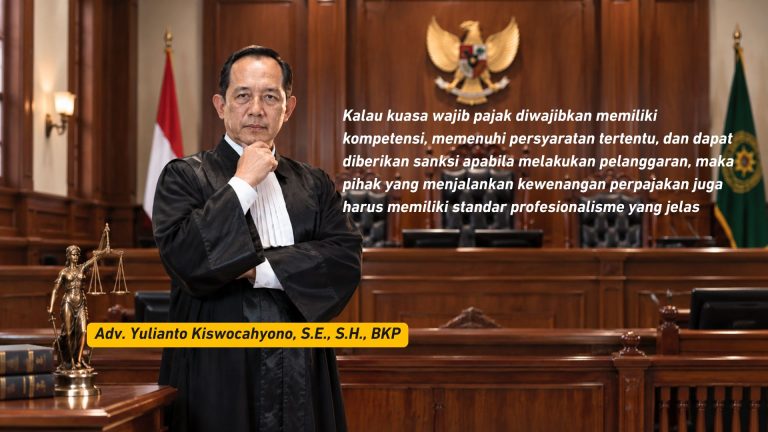
Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo, Adv. Yulianto Kiswocahyono, S.E., S.H., BKP, menilai bahwa reformasi perpajakan harus dibangun dengan prinsip keseimbangan.
Menurutnya, penguatan aturan terhadap kuasa wajib pajak merupakan hal positif untuk menjaga profesionalisme pendamping wajib pajak. Namun, prinsip yang sama juga harus diterapkan kepada pihak yang menjalankan kewenangan negara.
“Kalau kuasa wajib pajak diwajibkan memiliki kompetensi, memenuhi persyaratan tertentu, dan dapat diberikan sanksi apabila melakukan pelanggaran, maka pihak yang menjalankan kewenangan perpajakan juga harus memiliki standar profesionalisme yang jelas,” ujar Adv. Yulianto.
Menurutnya, AR memiliki posisi yang sangat strategis karena menjadi salah satu garda terdepan dalam hubungan antara negara dan wajib pajak.
“AR bukan hanya menjalankan fungsi administratif. Dari tangan AR dapat muncul proses pengawasan, permintaan klarifikasi melalui SP2DK, bahkan rekomendasi pemeriksaan. Artinya, tindakan tersebut memiliki dampak hukum terhadap wajib pajak sehingga harus dilakukan dengan analisis yang benar dan dapat dipertanggungjawabkan,” jelasnya.
SP2DK Harus Berbasis Analisis Hukum, Bukan Sekadar Dugaan
Adv. Yulianto menegaskan bahwa SP2DK seharusnya menjadi instrumen pembinaan dan klarifikasi kepatuhan, bukan menjadi alat untuk mencari kesalahan wajib pajak.
Menurutnya, setiap penerbitan SP2DK harus melalui proses analisis yang matang, bukan hanya berdasarkan perbedaan data atau interpretasi sepihak.
“Jangan sampai SP2DK menjadi sekadar surat yang dibuat karena ada angka yang terlihat berbeda, transaksi yang dianggap besar, atau kondisi usaha yang dianggap tidak biasa. Dalam dunia bisnis, setiap transaksi memiliki karakteristik masing-masing. Sesuatu yang terlihat tidak umum belum tentu melanggar hukum pajak,” katanya.
Ia memberikan contoh bahwa nilai penghasilan atau biaya tertentu dalam sebuah perusahaan tidak dapat langsung dinilai tidak wajar hanya karena berbeda dengan asumsi tertentu.
“Jika suatu perusahaan memberikan remunerasi kepada direksi atau karyawan, kemudian dilakukan pencatatan sesuai standar akuntansi, dibayarkan melalui mekanisme yang benar, dan kewajiban perpajakannya sudah dipenuhi, maka tidak bisa langsung dianggap sebagai indikasi pelanggaran hanya berdasarkan persepsi bahwa nilainya terlalu besar,” ujarnya.
Menurutnya, fiskus harus mampu membedakan antara tax risk indicator dengan tax violation.
“Indikasi risiko adalah pintu untuk melakukan analisis, bukan langsung menjadi kesimpulan bahwa wajib pajak melakukan kesalahan,” tegasnya.
Kewenangan Besar Harus Diikuti Tanggung Jawab
Adv. Yulianto menyampaikan bahwa dalam negara hukum, setiap kewenangan publik selalu memiliki batas dan tanggung jawab.
“Prinsipnya sederhana, power must be accompanied by accountability. Kewenangan harus selalu berjalan bersama dengan tanggung jawab,” katanya.
Menurutnya, apabila tindakan administrasi perpajakan dilakukan tanpa dasar hukum yang kuat, tidak mengikuti prosedur, atau hanya berdasarkan asumsi, maka hal tersebut berpotensi menimbulkan sengketa.
“Apabila wajib pajak kemudian membawa perkara tersebut ke Pengadilan Pajak dan terbukti bahwa tindakan awal tidak sesuai dengan aturan, maka harus ada evaluasi. Bukan semata-mata untuk menghukum petugas, tetapi agar sistem menjadi lebih profesional dan memberikan kepastian hukum,” ujarnya.
Ia menilai bahwa selama ini diskursus perpajakan lebih banyak menyoroti kewajiban wajib pajak, sementara aspek akuntabilitas tindakan fiskus masih perlu diperkuat.
“Kepatuhan tidak akan tumbuh hanya dengan pengawasan dan penindakan. Kepatuhan sukarela lahir dari kepercayaan. Dan kepercayaan muncul ketika wajib pajak merasa diperlakukan secara adil oleh sistem,” jelasnya.
Perlu Sertifikasi dan Penguatan Kompetensi AR
Lebih jauh, Adv. Yulianto mendorong adanya penguatan standar kompetensi bagi AR, terutama dalam aspek hukum.
Menurutnya, kompetensi AR tidak cukup hanya memahami administrasi perpajakan, tetapi juga harus menguasai:
- hukum pajak material dan formal;
- hukum administrasi negara;
- prosedur pemeriksaan pajak;
- asas pemerintahan yang baik;
- perlindungan hak wajib pajak;
- analisis transaksi berdasarkan karakteristik industri.
“Seorang AR harus mampu membaca bisnis, memahami transaksi, dan menerapkan hukum secara objektif. Jangan sampai ada pendekatan bahwa setiap perbedaan data adalah kesalahan wajib pajak,” katanya.
Ia menilai pelatihan dan uji kompetensi berkala bagi AR dapat menjadi salah satu bentuk peningkatan kualitas pelayanan perpajakan.
“Sebagaimana kuasa wajib pajak harus menunjukkan kompetensinya, aparat yang berhadapan langsung dengan wajib pajak juga harus terus meningkatkan kompetensi. Ini bukan untuk melemahkan kewenangan fiskus, tetapi justru memperkuat kredibilitas institusi perpajakan,” tambahnya.
Reformasi Pajak Harus Membangun Kepercayaan
Menurut Adv. Yulianto, tujuan akhir reformasi perpajakan bukan hanya meningkatkan penerimaan negara, tetapi menciptakan sistem yang dipercaya masyarakat.
“Negara memang memiliki kewenangan memungut pajak. Namun wajib pajak juga memiliki hak atas kepastian hukum, perlakuan yang adil, dan proses administrasi yang profesional,” katanya.
Ia berharap perubahan regulasi perpajakan ke depan tidak hanya memperkuat instrumen penegakan terhadap wajib pajak, tetapi juga memperkuat kualitas sumber daya manusia yang menjalankan fungsi perpajakan.
“Pajak yang kuat bukan hanya pajak yang mampu menghimpun penerimaan besar, tetapi pajak yang mampu menciptakan hubungan kepercayaan antara negara dan masyarakat,” pungkas Adv. Yulianto.
